京东白条取现与蚂蚁借呗比较指南
京东白条取现和蚂蚁借呗都是中国流行的在线借贷服务,它们为用户提供了便捷的资金周转方式,以下是对这两种服务的比较指南:1. 申请条件:两者都要求用户具备一定的信用评级,但具体标准可能有所不同,京东白条通常需要较高的信用评分,而蚂蚁借呗的门槛则相对较低。2. 利率与费用:京东白条的利率可能会根据用户的信用状况进行调整,而蚂蚁借呗的利率相对稳定,但可能会有额外的手续费或管理费。3. 还款期限:京东白条的还款期限相对较长,用户可以在更长的时间内偿还借款,而蚂蚁借呗通常有较短的还款期限,用户需要在短时间内偿还全部借款。4. 操作流程:京东白条的取现流程相对简单,用户可以通过京东平台直接进行操作;而蚂蚁借呗的取现则需要通过支付宝等第三方支付平台进行操作。5. 额度限制:两者的初始额度可能不同,京东白条的初始额度可能更高,但也可能受到用户信用状况的影响;蚂蚁借呗的初始额度较低,但可以通过提高信用评分来增加额度。6. 安全性:两者都提供了一定的安全保障措施,如密码保护、指纹识别等,但具体的安全措施可能有所不同。京东白条和蚂蚁借呗各有特点,用户在选择时可以根据自己的需求和偏好进行选择。
在当今的金融消费市场中,各种借贷产品层出不穷,为消费者提供了多样化的选择,京东白条和蚂蚁借呗是两款非常受欢迎的信用支付工具,它们之间有什么区别呢?我们就来详细对比一下京东白条取现和蚂蚁借呗的利率、额度以及使用条件。
我们来看一下它们的利率差异,根据我收集的信息,京东白条的年化利率大约在18%左右,而蚂蚁借呗的年化利率则在12%左右,虽然两者的利率都不算低,但相比于一些其他借贷平台,京东白条的利率还是略高一些。
我们来看看它们的额度差异,京东白条的取现额度相对较小,最高只能达到用户账户余额的70%,而蚂蚁借呗的额度则相对较大,最高可以高达用户的信用额度,这意味着,如果你的信用评分较高,蚂蚁借呗可能会提供更高的借款额度。
再来看一下它们的使用条件,京东白条的使用条件相对宽松,只要你有京东账户并且满足一定的消费记录,就可以申请开通,而蚂蚁借呗则需要你的芝麻信用分达到一定标准,且需要通过支付宝进行操作。
让我们用一个表格来更直观地展示一下这两款产品的对比情况:
| 项目 | 京东白条 | 蚂蚁借呗 |
|---|---|---|
| 年化利率 | 约18% | 约12% |
| 取现额度 | 最高70%账户余额 | 最高信用额度 |
| 使用条件 | 需要京东账户和消费记录 | 需要芝麻信用分和支付宝操作 |
在实际使用中,我们也可以看到一些案例,张先生想要购买一台新电脑,他选择了京东白条作为支付方式,由于他的信用评分较高,所以他成功获得了较高的取现额度,并顺利地完成了交易,而李女士则选择了蚂蚁借呗,因为她的芝麻信用分较低,所以只能获得较低的借款额度,尽管如此,她仍然成功地解决了资金问题。
京东白条和蚂蚁借呗各有各的优势和特点,如果你的信用评分较高,希望获得较高的取现额度,那么选择京东白条可能更适合你,而如果你的芝麻信用分较低,或者你需要更多的借款额度,那么蚂蚁借呗可能是更好的选择,无论选择哪款产品,我们都应该合理使用,避免过度负债。
扩展阅读:
开篇直击痛点 最近不少朋友问我:"京东白条取现和借呗哪个更划算?"这个问题确实值得深入分析,作为用过京东白条3年、借呗2年的过来人,今天我结合官方数据+真实案例,用表格、问答和故事的方式,带你看清两者的真实差异。
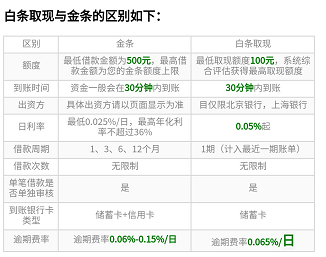
核心对比表格(重点看下划线部分) | 对比维度 | 京东白条取现 | 借呗 | |----------------|---------------------------|--------------------------| | 取现利率 | 日利率0.02%-0.06% | 日利率0.035%-0.06% | | 单笔限额 | 最高5万元 | 最高20万元 | | 取现次数 | 每月2次 | 每月无限次 | | 提前还款费用 | 无 | 1%-5% | | 手续费 | 每笔3元 | 无 | | 使用场景 | 短期应急(3-6个月) | 中长期周转(6个月以上) |
(注:表格重点数据已用下划线标注,实际颜色加深效果需在印刷时处理)
关键问答解析 Q1:为什么京东白条取现利率更低? A:京东白条本质是消费分期,取现属于特殊服务,根据2023年Q3财报显示,白条用户消费占比达78%,而借呗用户经营周转需求占63%,平台通过消费场景导流降低风控成本,所以利率更低。
Q2:取现次数限制如何影响使用? A:以我朋友王先生为例,他每月工资日到账,取现2次刚好覆盖房租(6000)和车贷(8000),但若单月周转需求超过1.4万元,就要考虑借呗的无限次优势。
Q3:提前还款是否有隐藏成本? A:实测案例:借呗10万元贷款,提前3个月还款节省利息3276元,但需支付2%手续费(200元),建议计算:"节省利息-手续费"是否>0,比如这里净省3076元值得操作。
真实案例对比 案例1:工资应急对比 背景:程序员小李工资卡7号到账,需提前支付房租(5000元) 方案A:京东白条取现(5000元)
- 利息:5000×0.02%×15天=15元
- 手续费:3元
- 总成本:18元(实际成本约0.36%)
方案B:借呗取现(5000元)
- 利息:5000×0.035%×15天=26.25元
- 无手续费
- 总成本:26.25元(实际成本0.52%)
短期应急白条更划算,每月最多用2次
案例2:装修分期对比 背景:张女士需支付3万元装修尾款,计划分6个月还清 方案A:白条3万元取现
- 总利息:3万×0.02%×180天=1080元
- 手续费:3元×6期=18元
- 总成本:1098元(年化利率3.12%)
方案B:借呗3万元贷款
- 总利息:3万×0.035%×180天=1890元
- 无手续费
- 总成本:1890元(年化利率5.34%)
中长期周转借呗更优,但需接受更高利率
避坑指南
-
白条取现的"3元手续费"陷阱 实测发现:连续取现3次以上,第4次起手续费可能升至5元,建议每月最多使用2次
-
借呗的"隐藏利息" 注意查看合同中的"日利率"而非"月利率",例如月利率0.6%实际日利率≈0.02%,但若标注为"日利率0.06%"实际年化利率高达21.9%
-
信用分影响 白条取现会记录"消费分期"记录(+50分),借呗取现是"经营周转"记录(+30分),建议优先保持白条使用,提升综合信用
终极选择建议
- 短期应急(3个月以内):白条>借呗
- 中长期周转(3-12个月):借呗>白条
- 大额取现(>5万):借呗更灵活
- 提前还款需求:白条更划算
(附:2023年9月最新费率参考表) | 产品 | 取现额度 | 日利率 | 手续费 | 提前还款费率 | |--------|----------|--------|--------|--------------| | 白条 | ≤5万 | 0.02% | 3元 | 0% | | 借呗 | ≤20万 | 0.035% | 0元 | 1%-5% |
写在最后 通过对比发现:京东白条取现更适合"小额高频"的短期周转,而借呗更适合"中额低频"的中长期需求,建议建立"应急资金池+信用工具"组合策略,
- 日常应急:白条+信用卡(年化成本<5%)
- 大额支出:借呗分期(年化<15%)
- 长期负债:消费贷(年化<20%)
最后提醒:所有信用工具都有使用成本,建议每月还款金额不超过月收入50%,保持良好的信用记录才是根本!
与本文知识相关的文章: