微信分付提现换钱,你真的了解这个微信版花呗吗?
,微信分付,作为微信支付推出的一款信用借贷产品,常被用户称为“微信版花呗”,它允许用户在额度范围内先消费后付款,其核心功能之一便是“提现换钱”,即用户可以将分付账户内的信用额度(或部分已使用的额度,视规则而定)提现到银行卡或微信零钱中使用,要使用这一功能,用户通常需要先申请开通分付并获得一定的信用额度。理解微信分付的提现机制至关重要,这并非简单的转账,而是基于信用额度的借贷行为,用户在提现时,实际上是在使用这部分额度,并可能产生利息,尤其是在免息期结束后或特定情况下,能否成功提现、可提现额度多少,往往取决于用户的信用评估结果、使用历史以及当前的额度状态,虽然提现方便了用户在资金紧张时的周转,但也需注意其信用成本和潜在风险,避免过度依赖和逾期带来的不良后果,了解其运作规则、费用标准以及与传统花呗等产品的区别,对于合理使用这一便捷金融服务至关重要。
什么是微信分付?它和信用卡、花呗有什么区别?
微信分付是微信支付推出的一种信用支付服务,类似于支付宝的“花呗”和银行信用卡,允许用户在购物时先消费后还款,但它的使用门槛更低、申请更便捷,很多人误以为它是“微信版花呗”,其实它更像一个“小额信用贷款”。
一句话总结:
微信分付 = 微信支付 + 信用额度 + 分期还款。
怎么开通微信分付?提现换钱的步骤是什么?
开通条件
- 微信支付绑定银行卡至少6个月以上
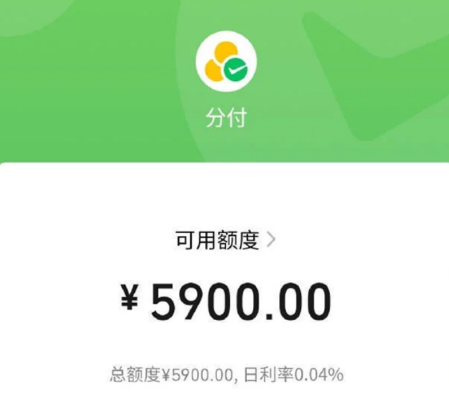
- 微信分付评分达到一定标准(一般用户开通后额度在几百到几千不等)
- 需要完成实名认证
使用场景
- 支付购物(支持分1期、3期、6期、12期)
- 转账给好友(部分银行支持)
- 还信用卡账单(有优惠)
提现换钱的步骤
- 打开微信 → 点击“支付” → 进入“信用卡”页面 → 找到“微信分付”入口
- 选择“还款”或“提现”(注意:微信分付本身不支持直接提现,只能通过“还款”功能将额度转回银行卡)
- 选择还款方式:全额还款或最低还款(最低还款额一般是账单的10%)
- 还款后,资金会实时到账银行卡
微信分付的手续费和利息是怎么算的?
| 费用类型 | 计算方式 | 是否免费? |
|---|---|---|
| 分期手续费 | 根据分期期数和金额计算 | 3期以下通常免费 |
| 逾期费用 | 按日计算,一般为0.05%的未还款额 | 是 |
| 超限费用 | 超出信用额度部分需支付利息 | 是 |
举个例子:
如果你用微信分付买了1000元的东西,选择3期免息分期,那么你只需要在到期日还1000元,没有任何手续费,但如果选择6期分期,可能需要支付10元左右的手续费。
常见问题解答(Q&A)
Q1:微信分付可以提前还款吗?
A: 可以!微信分付支持随时全额还款,无需提前预约,还款后资金会实时到账。
Q2:微信分付逾期会影响征信吗?
A: 会!微信分付逾期会被上报至央行征信系统,影响个人信用记录。
Q3:微信分付的账单日和还款日怎么算?
A: 微信分付的账单日一般是每月5号,还款日一般是账单日后的20天,具体以你的账户显示为准。
Q4:微信分付可以用来投资或转账吗?
A: 不行!微信分付仅限于消费支付,不能用于投资、转账或取现。
真实案例:小明如何用微信分付解决资金周转问题?
小明的故事:
小明是一名刚毕业的大学生,平时靠兼职赚生活费,但最近遇到了突发情况:手机坏了需要换新机,总价3000元,他手头只有1500元,但马上要交房租,资金紧张。
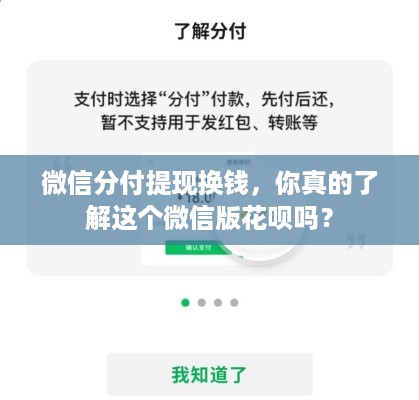
他想到微信分付,赶紧打开微信支付,发现自己的分付额度有2000元,于是他选择了3期免息分期,分3期还清,这样他不仅解决了手机问题,还避免了逾期影响征信。
关键点:
- 小明没有选择分期手续费,而是利用了“3期免息”政策。
- 他按时还款,没有产生任何额外费用。
微信分付的优缺点分析
| 优点 | 缺点 |
|---|---|
| 申请门槛低,无需抵押 | 逾期会影响征信 |
| 使用便捷,支持微信生态 | 分期手续费较高 |
| 可用于账单还款,节省利息 | 不能取现,不能投资 |
微信分付提现换钱,真的适合你吗?
微信分付作为微信支付的信用工具,确实能帮我们解决一些短期资金周转问题,但它的本质还是信用贷款,用之前一定要算清楚手续费和利息,避免陷入“借新还旧”的循环。
建议:
- 先用免息分期,尽量避免产生手续费。
- 按时还款,保护个人信用。
- 不要过度依赖信用支付,量力而行才是王道!
知识扩展阅读
微信分付是微信支付推出的一款信用支付产品,允许用户在满足一定条件后,将微信分付中的金额提取出来用于消费或提现,对于一些急需用钱的用户来说,如何安全、高效地利用微信分付提现,成为了一个值得探讨的问题,我将为大家详细介绍如何通过微信分付提现来换取现金的方法和注意事项。
我们需要了解微信分付的提现规则,根据官方规定,微信分付的提现额度是有限制的,通常每日最多可提现1万元,每月累计提现额度不超过5万元,微信分付的提现手续费也相对较高,具体费率需要根据不同的提现渠道来确定,在使用微信分付提现时,我们需要谨慎选择提现渠道,以确保资金的安全和效率。
我们可以通过以下几种方式来尝试微信分付提现:
-
微信钱包转账给银行卡:这是最常见的提现方式,用户需要在微信钱包中选择“零钱”功能,然后点击“转给朋友”,再选择“银行卡”,输入对方的银行卡信息即可完成转账,需要注意的是,这种方式的到账时间可能会受到银行处理速度的影响,一般需要1-3个工作日才能到账。
-
微信钱包转账给其他微信用户:这种方式适用于与好友之间的小额交易,用户需要在微信钱包中选择“零钱”功能,然后点击“转账”按钮,输入对方微信号和转账金额,最后确认转账即可,同样地,这种方式的到账时间可能会受到银行处理速度的影响,一般需要1-3个工作日才能到账。
-
微信钱包转账给支付宝:这种方式适用于与支付宝账户之间的交易,用户需要在微信钱包中选择“零钱”功能,然后点击“转账”按钮,输入对方支付宝账号和转账金额,最后确认转账即可,这种方式的到账时间较快,一般在几分钟内即可到账。
-
微信钱包转账给信用卡:这种方式适用于与信用卡账户之间的交易,用户需要在微信钱包中选择“零钱”功能,然后点击“转账”按钮,输入对方信用卡号和转账金额,最后确认转账即可,这种方式的到账时间较慢,一般在几个工作日后才能到账。
在选择提现渠道时,我们需要综合考虑到账速度、手续费率等因素,银行转账和微信钱包转账的到账速度较快,但手续费率较高;而支付宝和信用卡转账的到账速度较慢,但手续费率较低,我们需要根据自己的实际需求和资金状况来选择合适的提现渠道。
除了以上四种常见的提现方式外,还有一些其他的途径可以尝试微信分付提现,部分第三方支付平台提供了微信分付提现的服务,用户可以通过这些平台进行操作,还有一些专业的金融服务机构推出了针对微信分付用户的提现解决方案,用户可以根据自己的需求选择合适的服务。
在实际操作过程中,我们需要注意以下几点:
-
确认提现渠道的合法性:在进行微信分付提现时,我们需要确保所选择的渠道是合法合规的,避免因非法渠道而导致的资金损失。
-
注意提现限额和手续费:不同渠道的提现限额和手续费率可能有所不同,我们需要根据自身需求和资金状况来选择合适的渠道。
-
保护个人信息安全:在进行微信分付提现时,我们需要保护好自己的个人信息,避免泄露给他人造成损失。
-
及时关注到账情况:在进行微信分付提现后,我们需要及时关注到账情况,确保资金能够顺利到账。
案例说明:
张先生是一位自由职业者,最近手头紧张需要一笔资金周转,他发现微信分付提供了提现功能,于是他选择了微信钱包转账给银行卡的方式尝试提现,经过一番操作,张先生成功将微信分付中的金额提取出来并存入了自己的银行卡中,他在使用过程中发现,由于微信分付的提现额度有限,且手续费较高,导致他的资金流转受到了一定的限制,为了解决这个问题,张先生咨询了专业的金融服务机构,并选择了一家提供微信分付提现服务的第三方支付平台,通过与平台的协商,张先生成功降低了手续费率,使得他的资金流转更加顺畅。
的介绍,相信大家对微信分付提现换钱有了更深入的了解,在实际操作过程中,我们需要根据自己的需求和资金状况来选择合适的提现渠道,并注意保护个人信息安全、及时关注到账情况等问题,我们也可以参考案例来更好地应对资金周转的需求,希望本文能够帮助大家更好地利用微信分付提现功能,实现资金的有效流转。
与本文知识相关的文章: