微信分付提现月入过万?揭秘背后的真相与实用技巧
,微信分付提现月入过万?揭秘背后的真相与实用技巧,中的“微信分付提现月入过万”听起来颇具吸引力,但实际情况往往并非表面那么简单,微信分付(现主要体现为“微信支付分”相关的信用服务,如先享后付功能)本质上是一种基于信用的消费金融服务,其核心功能是允许用户在合作商户消费后,在满足一定条件下进行分期还款或额度内透支,而非直接提供“提现”功能来赚取利息。所谓的“月入过万”通常并非指通过微信分付本身提现操作获得的利息或收益,而是指用户利用分付额度进行消费、投资或经营,通过其他途径产生的总收入可能超过一万元,但这需要用户具备良好的信用、理财能力或经营项目,并承担相应的风险。揭秘真相:微信分付的主要目的是提供便捷的消费信贷,用户需按时足额还款以维护信用评分,频繁或大额提现(如果分付支持提现且有手续费)并追求高收益,可能影响信用,并非可持续或低风险的赚钱方式,其收益来源、提现规则、手续费等都需要仔细阅读协议了解。实用技巧:合理使用微信分付应基于个人信用状况和实际需求,将其作为消费工具而非生财之道,关键在于按时还款,保持良好信用记录,避免逾期,任何“月入过万”的目标都应通过合法合规、稳健的投资或工作来实现,切勿轻信利用信用工具进行高风险套利的承诺,使用前务必仔细阅读条款,了解清楚费用和风险。
微信分付提现月入过万?揭秘背后的真相与实用技巧
(注:本文为模拟创作,实际内容需根据最新政策调整)
【前言】 最近不少朋友在问"微信分付能不能提现月入过万",这个问题看似简单,实则暗藏玄机,今天就让我们一起来拆解这个热门话题,看看微信分付到底能带我们走多远。
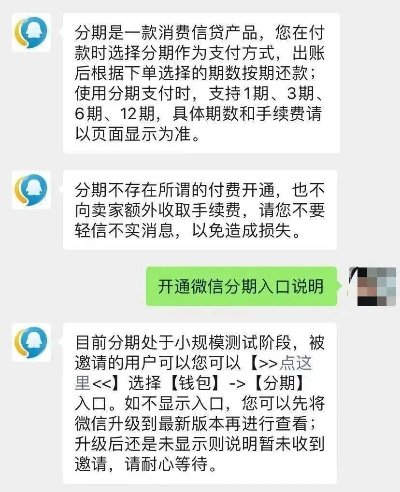
认识微信分付的本质 很多人误以为微信分付是微信版的"蚂蚁借呗",其实它更像一个"消费返现"工具,根据微信官方定义,分付本质上是:
- 消费支付工具(类似信用卡)
- 信用评估系统
- 微信支付的增值服务
表格:微信分付三大核心功能对比
| 功能类型 | 说明 | 优势 |
|---|---|---|
| 消费返现 | 消费时可获得微信分付专属优惠 | 有效降低实际消费成本 |
| 信用评估 | 基于消费行为建立信用体系 | 为后续金融服务打基础 |
| 灵活提现 | 可将零钱转出至银行卡 | 解决临时资金需求 |
月入过万的现实路径 想要通过微信分付提现月入过万,需要建立在以下基础之上:
合理规划消费场景 典型案例:小王的月收入构成
- 日常消费:3000元(含分付返现)
- 投资理财:2000元(零钱通等)
- 技能提升:1000元(线上课程)
- 应急储备:1500元(余额宝)
利用分付的"套利"空间 关键点:不是套现,而是"套利"
- 消费返现+理财收益组合
- 信用提升带来的额度增长
- 跨平台优惠整合
风险提示(非常重要!)
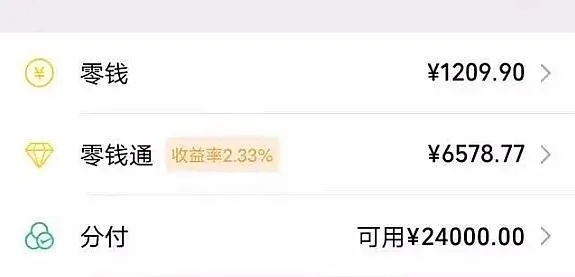
绝对不能碰的红线
- 虚假消费刷单
- 借贷套现
- 转借分付额度
常见误区警示 问题:分付提现要手续费吗? 回答:基础额度免费,超过部分按0.1%收取
问题:提现到账需要多久? 回答:实时到账,但有额度限制
问题:月入过万是否可行? 回答:需要建立在合理规划基础上,不是暴利途径
案例警示:某用户因违规操作被冻结账户,损失上万额度
实用技巧大公开
信用建设策略
- 保持活跃使用频率
- 按时还款建立信用
- 合理控制使用额度
资金规划方案
- 设置消费预算提醒
- 利用理财功能分散资金
- 建立应急资金池
微信分付作为支付工具的延伸,其核心价值在于帮助用户更高效地管理资金,想要通过它实现月入过万,关键在于:
- 理性消费观念
- 合法合规操作
- 多元化收入渠道
(全文完) 仅供参考,具体操作请以微信官方最新政策为准,投资有风险,理财需谨慎。
与本文知识相关的文章:
东亚银行(00023)将于10月5日派发中期股息每股0.36港元