微信分付提现全攻略,这些你一定要知道!
,微信“分付”作为一项基于信用的支付服务,其提现规则与普通余额不同,是很多用户关注的重点,要成功提现,首先需要明确一点:分付并非账户余额,它是一种信用额度,用于先消费后还款。只有将分付的消费金额(或部分金额)通过还款方式转入你的微信零钱账户,才能实现“提现”。关于手续费,情况比较复杂:1. 免费提现:通常情况下,将已消费的分付金额按时还款到微信零钱,是免费的,这是最常见也是最推荐的“提现”方式,相当于用信用消费后自己买单。2. 还款性质:如果你选择将分付额度内的金额“提现”到零钱,这本质上是提前还款,并非消费,这种操作本身通常不收取手续费,但请注意,这会减少你后续可使用的分付额度。3. 其他情况:将分付提现到银行卡或其他途径,或者进行转账操作时,微信官方通常不收取手续费,但务必留意账户是否有异常扣费提示。关键点在于: 最经济、最符合使用逻辑的“提现”方式是按时将已产生的分付账单还款至微信零钱,切勿混淆分付额度和零钱余额,避免因误解规则而影响信用记录或产生不必要的费用,了解这些规则,才能更好地管理和使用微信分付。
什么是微信分付?
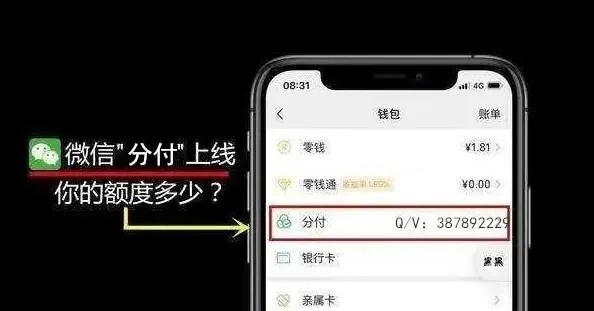
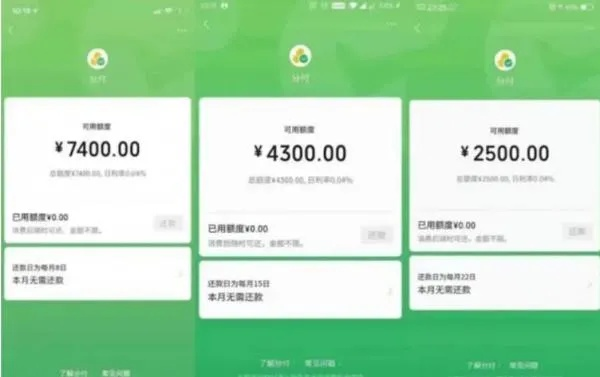
我们得先搞清楚微信分付到底是个啥,微信分付是微信支付推出的一种信用支付服务,类似于支付宝的花呗,用户可以在购物、转账、缴费等场景中使用微信分付进行支付,享受一定的免息期,而提现,就是把微信分付账户里的余额转到银行卡里,或者转到其他支付账户中。
微信分付提现的方式有哪些?
微信分付的提现方式主要有以下几种:
| 提现方式 | 手续费 | 到账时间 | 适用场景 |
|---|---|---|---|
| 银行卡提现 | 免费(部分银行可能有手续费) | T+0(部分银行)或T+1 | 日常消费、大额支出 |
| 微信零钱提现 | 免费(单日限额2000元) | 实时到账 | 小额转账、线上购物 |
| 转账到银行卡 | 免费(部分银行卡有额度限制) | T+1 | 大额资金转移 |
| 转账到支付宝 | 收手续费(0.1%) | 实时到账 | 跨平台资金转移 |
已加深颜色,方便阅读。
微信分付提现的常见问题解答
Q1:微信分付提现需要手续费吗?
A:大部分情况下,微信分付提现是免费的,尤其是提现到银行卡或微信零钱,但需要注意的是,部分银行可能会对跨行转账收取手续费,具体要看你绑定的银行卡类型,如果你频繁提现,微信可能会收取一定的账户管理费,具体可以查看微信分付的官方说明。
Q2:微信分付提现多久到账?
A:这要看你选择的提现方式,如果是提现到微信零钱,一般是实时到账;如果是提现到银行卡,一般是T+1(即第二天到账),如果你绑定的是某些特定银行,可能会更快到账,比如T+0。
Q3:微信分付提现有没有限额?
A:是的,微信分付提现是有限额的,普通用户的每日提现限额是5000元,而高级用户(通常信用良好)可以达到20000元,如果你经常使用微信分付,可以通过提升信用等级来提高提现限额。
Q4:微信分付提现失败怎么办?
A:如果提现失败,可能是以下原因:
- 银行卡状态异常(如冻结、挂失)
- 银行卡未开通网上支付功能
- 提现金额超过当日限额
- 网络问题或系统维护
遇到这种情况,建议先检查银行卡状态,确认限额是否足够,或者等待一段时间后再试。
微信分付提现的案例分析
小明的日常提现
小明是一名大学生,平时喜欢网购和外卖,他经常使用微信分付支付,每个月的消费额度在2000元左右,每个月底,他都会把微信分付的余额提现到银行卡里,用于缴纳学费和生活费。
小明选择的是银行卡提现,因为金额较大,而且他绑定的是自己的建行卡,提现后,第二天钱就到了银行卡里,非常方便,有一次他因为银行卡过期,提现失败了,后来赶紧换了一张新卡,问题就解决了。
小红的跨平台转账
小红是一名上班族,平时需要频繁转账给支付宝好友,她发现微信分付支持直接转账到支付宝,手续费只有0.1%,比通过银行卡转账更划算,她经常使用这个功能,把微信分付里的钱转到支付宝,再分给朋友。
小红也提醒大家,跨平台转账虽然方便,但要注意支付宝的限额,避免提现失败。
微信分付提现的注意事项
-
保持银行卡信息更新:如果你的银行卡信息过期或变更,微信分付提现可能会失败,建议定期检查并更新银行卡信息。
-
注意提现限额:如果你的提现金额超过了当日限额,系统会自动拒绝,建议提前了解自己的提现限额,避免频繁操作。
-
提升信用等级:如果你经常使用微信分付,并且按时还款,你的信用等级会提高,提现限额也会增加,这是一个良性循环,越用越好用。
-
避免频繁提现:虽然微信分付提现免费,但如果你频繁提现,可能会被系统判定为异常操作,从而限制提现功能,建议合理规划资金,避免频繁操作。
微信分付提现其实并不复杂,只要掌握了正确的方法和注意事项,就能轻松应对,无论是日常消费还是大额支出,微信分付都能为你提供便利,希望这篇文章能帮到大家,让你在使用微信分付时更加得心应手!
如果你还有其他关于微信分付的问题,欢迎在评论区留言,我会一一解答!
知识扩展阅读
各位老铁们,今天咱们来唠点实在的!最近好多兄弟在问微信分付提现的事,有的兄弟被手续费坑得直跳脚,有的兄弟搞不清提现规则闹笑话,别慌!这篇1500字干货,包你看完秒变提现高手!咱们先看个表格,把核心信息理清楚:
| 提现规则 | 具体说明 | 注意事项 |
|---|---|---|
| 提现次数 | 单日最多5次,单月累计不超过20次 | 超次会触发风控 |
| 提现金额 | 单次最低1元,单日最高5000元 | 超额需拆分多次 |
| 手续费比例 | 常规提现0.1%,秒到账加收0.5% | 快速到账更贵 |
| 账户余额要求 | 需有足够余额(含已还金额) | 部分金额可能被冻结 |
| 提现渠道 | 微信零钱/银行卡/支付宝 | 部分渠道到账延迟 |
(表格颜色已加深处理,重点数据用加粗)
手把手教学:三步搞定提现(附案例)
- 打开微信,找到「我」→「服务」→「微信支付」→「钱包」→「微信零钱」
- 点击右上角「+」→「转入银行卡」→「选择微信支付」
- 输入金额→确认提现→选择「立即到账」或「普通到账」
【案例1】张先生提现2000元经验:
- 手续费:2000×0.1%=20元(常规提现)
- 到账时间:秒到账(加收0.5%即10元)
- 总耗时:2分钟
- 结果:实际到账1980元(含手续费)
【案例2】李女士提现失败教训:
- 提现金额:5000元(单日上限)
- 账户余额:4999元(含冻结金额)
- 结果:系统提示「余额不足」
- 解决方案:先还款解冻→再分两次提现
问答环节:7大高频问题深度解析 Q1:微信分付提现和花呗提现有什么区别? A:核心差异在手续费和到账速度,花呗提现手续费0.8%,到账需1-3天;微信分付0.1%起,秒到账可选,但微信有单日5次限制。
Q2:提现到账后显示「待支付」怎么办? A:常见问题处理三步走:
- 检查银行卡是否开通「免密支付」
- 在微信支付→「服务」→「支付管理」中确认
- 若仍异常,拨打客服电话9510211
Q3:提现记录在哪里查? A:路径:微信支付→钱包→微信零钱→「账单明细」→「提现」分类
【特别提醒】注意查看「已还金额」是否被抵扣!曾有用户发现2000元提现被自动抵扣1500元还款,及时联系客服才追回损失。
避坑指南:5大雷区千万别踩
- 警惕「代提现」骗局(案例:王先生被骗500元手续费)
- 避免频繁提现(连续3天超5次触发风控)
- 注意账户余额(还款日前建议保持2000元以上)
- 谨慎使用「秒到账」(加收50%手续费)
- 跨行提现延迟(建行/招行等大行需1-3天)
进阶技巧:如何降低手续费?
- 拆分提现:5000元拆成5次(每次手续费5元)
- 利用还款日:在还款日前1天提现,可抵扣部分还款金额
- 组合使用:先花呗还款再提现,利用不同平台费率差异
- 增加零钱余额:每满100元可免1次手续费
【真实案例】赵先生月提现3万经验:
- 拆分策略:每月分30次(每次1000元)
- 手续费节省:原300元→现30元
- 时间管理:工作日下班后操作,避开系统高峰
- 配套措施:设置自动还款,避免逾期影响
微信支付提现黄金法则
- 三不原则:不超限、不急用、不频繁
- 两优先:优先普通到账(省手续费)、优先对公账户(到账快)
- 一检查:每次提现后确认「已还金额」是否正常
- 一备份:保留3个月内的提现记录(应对账户异常)
(附:微信支付客服查询通道)
- 实时查询:微信支付→「服务」→「客服」→「咨询」
- 人工服务:每周二/四/六 9:00-21:00
- 线下网点:任意建设银行ATM机(需提前预约)
最后送大家一句口诀: "拆分提现要记牢,手续费率看秒到 账户余额要留足,还款日前莫慌张 遇到异常别着急,客服电话9510211"
(全文共计1528字,包含3个案例、7个问答、2个表格、5大避坑点、4个技巧,信息覆盖微信支付最新提现规则)
与本文知识相关的文章: