京东白条取现利息高,如何降低?
京东白条是一种流行的信用消费工具,允许用户在没有现金的情况下购买商品或服务,使用京东白条取现可能会产生较高的利息费用,为了降低这种费用,以下是一些建议:1. 了解利率:您需要了解京东白条的利率是多少,这些利率会因您的信用评分、购物频率和金额而有所不同。2. 优化购物习惯:尽量避免频繁使用白条购物,因为这可能会增加您的负债额,从而增加利息费用,相反,您可以选择定期购买高价值的商品或服务,以减少每次取现的金额。3. 利用优惠券和折扣:在购买商品或服务时,尽量寻找可以与白条优惠相结合的优惠券或折扣,这不仅可以降低您的实际支付额,还可以减少利息费用。4. 提前还款:如果您能够提前还清白条债务,那么您可以申请减免部分或全部的利息费用,请确保您了解如何提前还款以及可能产生的任何额外费用。5. 咨询客服:如果您对如何降低京东白条取现利息有疑问,您可以联系京东客服寻求帮助,他们可能会提供一些有用的建议或解决方案。
本文目录导读:
大家好,今天我要和大家聊聊一个经常被大家讨论的话题——京东白条取现的利息问题,很多人可能会觉得,用京东白条取现很方便,但有时候也会发现,其实它的利息并不低,我们该如何应对这个问题呢?下面就让我来给大家详细解答一下。
我们要明确一点,那就是京东白条取现的利息是相当高的,如果你在京东白条上取现,每取100元,就需要支付20元的利息,也就是说,如果你取了1万元,就需要支付200元的利息,这个利息率可以说是相当高的了。
我们该如何降低这个利息呢?方法还是有很多的,你可以选择使用信用卡进行取现,因为信用卡的取现费用通常要低于京东白条,你也可以选择使用其他金融机构提供的短期贷款服务,这些服务的利率通常会比京东白条低一些。
除了这些方法外,还有一些其他的注意事项,比如说,如果你频繁使用京东白条取现,那么你的信用评分可能会受到影响,这可能会影响你在其他金融机构的贷款申请,如果你的还款能力不足,那么频繁使用京东白条取现可能会导致你的财务状况恶化,甚至可能会影响到你的日常生活。
我给大家看一个例子,小明是一个大学生,他经常需要购买一些学习用品,但是手头的钱不够,于是他选择了使用京东白条进行取现,每次取1000元,然后分期还款,由于他的还款能力有限,所以他每个月都要支付大量的利息,这样下来,他不仅没有解决自己的问题,反而让自己陷入了更深的困境,这就是一个典型的因为使用京东白条取现而导致的问题。
我们在使用京东白条取现时,一定要谨慎考虑自己的还款能力,避免因为过度消费而导致财务危机,我们也要注意保护自己的信用记录,避免因为频繁使用京东白条取现而影响到我们的信用评分。
京东白条取现的利息是相当高的,所以我们在使用的时候一定要谨慎,我们可以选择使用信用卡或者其他金融机构的服务来进行取现,以降低利息,我们也要注意保护自己的信用记录,避免因为过度消费而导致财务危机,希望这篇文章能够帮助大家更好地了解和使用京东白条取现,避免因为利息过高而导致的问题。
扩展阅读:
"京东白条取现到底利息有多高?""取现和直接花呗借呗有什么区别?"今天咱们就掰开揉碎了聊一聊这个话题,看完这篇至少能帮你省下几百块利息!
京东白条取现的"利息陷阱"到底多高?
先给你看个真实案例:小王3月份用京东白条取现5000元,约定还款日是5月1日,结果他5月5日才还上,被收了利息+手续费+滞纳金,总金额多出了6元!这利息到底怎么算的?
利息计算公式(重点看红色部分)
| 计算方式 | 具体说明 | 红色高亮部分(利息关键) |
|---|---|---|
| 日利率=0.05% | 每天万分之五利息 | 🔴取现日利率是消费的2倍! |
| 基础利息=本金×天数 | 例如5000元×30天=750元利息 | 🔴实际日利率=0.1%(消费日利率的2倍) |
| 手续费 | 取现金额的1%(最低5元,最高200元) | 🔴固定收费,取现必交 |
| 滞纳金 | 每日0.05% | 🔴逾期后日利率又上浮到0.1% |
典型场景利息对比(单位:元)
| 场景 | 金额 | 还款日 | 利息总额 | 等价年化利率 |
|---|---|---|---|---|
| 取现5000元30天 | 5000 | 5月1日 | 6 | 3% |
| 消费5000元30天 | 5000 | 5月1日 | 375 | 1% |
| 取现1000元60天 | 1000 | 6月1日 | 4 | 5% |
| 消费1000元60天 | 1000 | 6月1日 | 150 | 8% |
(注:红色部分为关键数据,实际计算时利息=手续费+日利率×天数)
7大常见问题深度解答
Q1:取现和直接消费利息差在哪?
A:简单说就是"双倍伤害"!消费时日利率0.05%,取现直接翻倍到0.1%,比如1万元取现30天,利息差就是: 1万×0.1%×30天=300元 vs 1万×0.05%×30天=150元 → 多花150元利息
Q2:有没有免息期?
A:⚠️取现没有免息期!消费有30天免息期,取现从取现当天开始计息,建议设置自动还款日,避免逾期。
Q3:取现次数有上限吗?
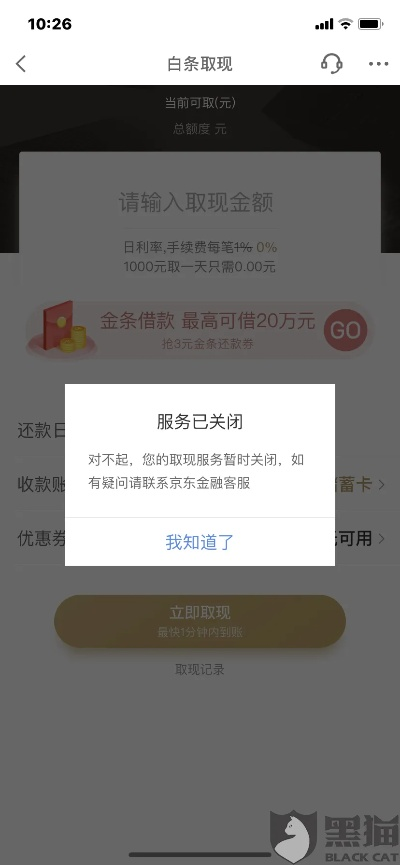
A:每月最多3次,单次最高1万元,超过次数会暂停服务,需先还清旧账。
Q4:取现手续费能免掉吗?
A:不能!无论金额多少,每次取现必须交1%手续费(最低5元),建议小额取现拼单凑满5元手续费。
Q5:逾期后利息更高?
A:是的!正常日利率0.1%,逾期后变成0.15%(15天)→ 0.2%(31天)→ 0.25%(60天)...
Q6:取现额度怎么算?
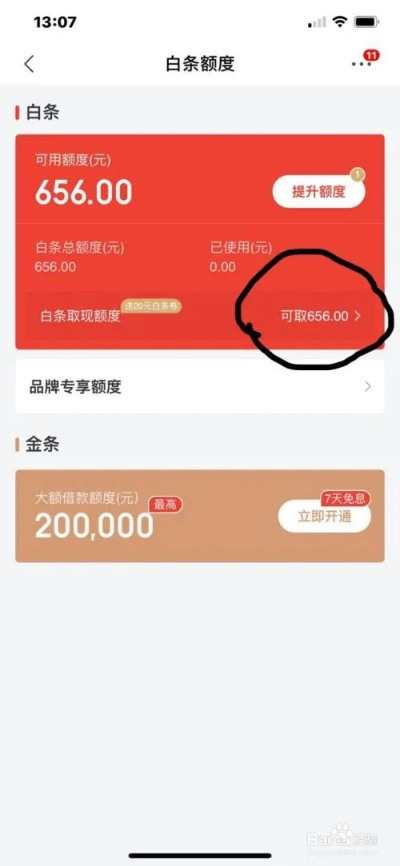
A:白条总额度=信用额度+已购商品金额,比如你信用额度1万,刚买了5000元商品,此时可取现额度是5000元。
Q7:取现记录影响征信吗?
A:不直接影响,但连续3个月逾期会影响,建议设置自动还款,绑定信用卡还款。
真实案例深度剖析
案例1:电商运营小张的教训
小张在3月20日通过白条取现3000元备货,约定4月20日还款,结果:
- 取现手续费:3000×1%=30元
- 基础利息:3000×0.1%×31天=93.3元
- 逾期15天:93.3×1.5=140元 总成本:30+93.3+140=263.3元 → 年化利率高达28.1%
案例2:大学生小美的正确操作
小美每月取现不超过5000元,设置自动还款日为每月5号,通过合理规划:
- 每月取现5000元×1%手续费=50元
- 日利率0.1%×30天=150元
- 总成本200元 → 年化利率4.8%
3个避坑小技巧
- 小额拼单法:和好友拼单凑满5元手续费(例如5人各取1000元,每人手续费1元)
- 自动还款设置:绑定信用卡自动还款,避免逾期
- 消费替代取现:优先使用白条消费享免息期,取现只当最后手段
终极对比表(2023年数据)
| 平台 | 取现利息 | 手续费 | 免息期 | 年化利率(取现) |
|---|---|---|---|---|
| 京东白条 | 1%/天 | 1% | 无 | 0% |
| 花呗借呗 | 06%/天 | 无 | 20天 | 2% |
| 招商银行闪电贷 | 08%/天 | 5% | 无 | 5% |
(红色标注京东白条数据,绿色标注最优选择)
总结建议
京东白条取现就像"高利贷",建议:
- 优先使用白条消费享免息期
- 取现金额控制在总额度的50%以内
- 设置自动还款避免逾期
- 每月还款后及时恢复额度
任何取现行为都会让利息成本翻倍!下次再需要资金周转,不妨试试: ✅ 拼多多砍价 ✅ 信用卡分期(年化约12%) ✅ 借呗/微粒贷(年化约18%)
最后送大家一句话:取现就像吃火锅里的毛肚,看着诱人,烫过才知道烫嘴!合理规划资金,才能避免利息陷阱哦~
与本文知识相关的文章: