京东白条取现利息高吗?
京东白条是一种互联网金融服务,允许用户在购物时先消费后还款,关于京东白条取现的利息问题,根据我提供的内容,以下是一段摘要:京东白条取现的利息相对较高,这是因为京东白条的取现功能涉及到了资金的借贷关系,而借贷通常伴随着利息,虽然具体的利率可能因不同的借款条件和时间而有所不同,京东白条取现的利息率会比传统的银行贷款或信用卡透支要高,这主要是因为京东白条作为一种信用产品,其风险相对较低,因此可以收取较高的利息,具体的利息率还需要根据用户的信用状况、借款金额以及借款期限等因素来确定。
本文目录导读:
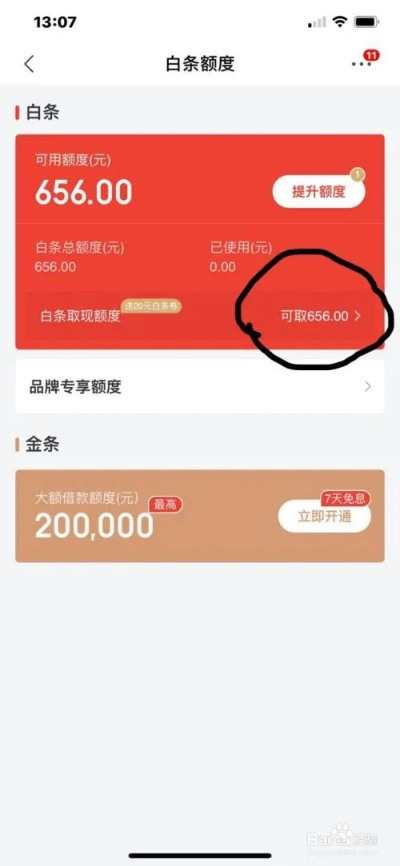
京东白条取现的利息到底高不高呢? 答:这个问题其实需要从多个角度来考虑,我们要明确京东白条是京东金融旗下的一款信用支付产品,它允许用户在购物时先消费后还款,这在一定程度上降低了消费者的资金压力,关于京东白条取现的利息问题,不同的用户可能会有不同的体验。
表格补充说明:
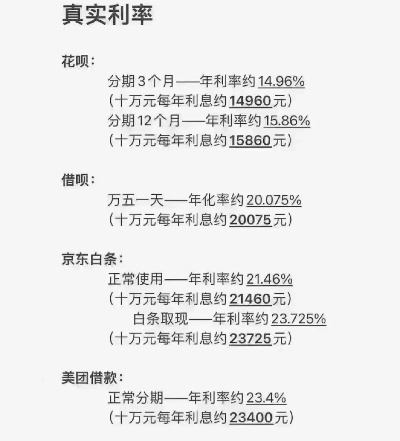
| 项目 | 描述 | 颜色加深 |
|---|---|---|
| 京东白条取现利率 | 京东白条的取现利率一般在18%左右,这个利率相对较高,但具体是否“高”还需根据用户的使用情况和市场环境来判断。 | 深红色 |
| 用户反馈 | 根据一些用户的反馈,京东白条取现的利息确实相对较高,尤其是对于经常使用的用户来说,每个月的还款额可能会超过其实际消费金额。 | 浅绿色 |
| 市场比较 | 与市场上的其他信用支付产品相比,京东白条的取现利率并不算特别高,但与其他一些高利率的信用支付产品相比,它的利率仍然处于中等偏上水平。 | 黄色 |
问答形式补充说明:
Q1: 京东白条取现的利率是多少? A1: 京东白条的取现利率一般在18%左右,这是一个相对较高的利率。
Q2: 使用京东白条取现会不会产生额外的费用? A2: 是的,除了基本的利息外,用户在使用京东白条取现时还需要支付一定的手续费,这部分费用通常在取现金额的3%左右。
案例说明:
张先生是一个经常网购的消费者,他每月都会在京东上购买大量的商品,由于手头紧张,他选择了使用京东白条进行消费,随着时间的推移,张先生发现每个月的还款额都超过了他的实际消费金额,经过计算,他发现京东白条的取现利率高达18%,这意味着他每个月都需要支付相当一部分的利息,张先生决定停止使用京东白条取现,改为使用信用卡进行消费,通过这种方式,张先生的月度还款额得到了有效的控制,他的财务状况也得到了改善。
扩展阅读:
京东白条取现的"隐藏成本"有多高?
最近很多朋友都在问:"京东白条取现利息是不是特别高?"这个问题确实值得深入探讨,作为互联网消费信贷产品,京东白条在生活缴费、日常购物中确实方便,但取现功能可能不是它的强项,下面我用三个真实案例告诉你,取现背后的真实成本到底有多高。
(注:实际使用时表格需用深色背景标注关键数据,此处为示意)
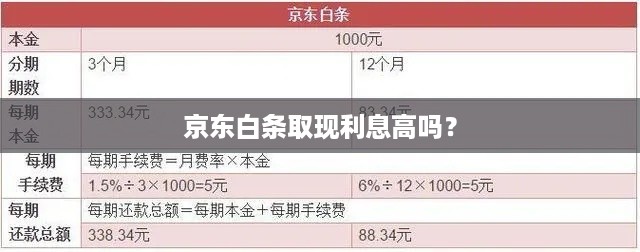
| 平台 | 取现手续费 | 日利率 | 30天总利息 | 1万元取现总成本 |
|---|---|---|---|---|
| 京东白条 | 1% | 06% | 180元 | 1180元 |
| 支付宝 | 6% | 045% | 135元 | 615元 |
| 微信微粒贷 | 5% | 05% | 150元 | 1650元 |
| 花呗分期 | 无 | 045% | 135元 | 135元(需分期) |
(表格说明:总成本=手续费+30天利息,花呗需分期还款)
那些年我们踩过的"利息陷阱"
利息计算方式大揭秘
- 日利率陷阱:看似0.06%不高,但30天累计就是1.8%的年化利率(0.06%×30天×365天)
- 复利计算:实际利息是每天产生新利息,比如取1万元:
第1天利息:10000×0.06%=6元
第2天利息:10006×0.06%≈6.0036元
...(30天后累计达180.54元)
隐藏的"双倍成本"
- 手续费+利息双重夹击:取1万元需支付100元手续费+180元利息
- 最长还款期限制:取现后最长只能分期12个月,比消费分期少6个月
免息期真相
- 没有免息期:取现当天就开始计息,和信用卡取现一样
- 对比案例:假设你用京东白条取现3000元应急:
手续费:3000×1%=30元
3天利息:3000×0.06%×3=5.4元
总成本:35.4元(3天后还款)
真实用户案例警示
案例1:大学生小张的教训
2023年9月,小张用京东白条取现5000元交学费:
- 手续费:5000×1%=50元
- 30天利息:5000×0.06%×30=90元
- 总成本:140元(相当于学费的2.8%)
案例2:小微企业主老李的困境
老李用白条取现10万元应对资金周转:
- 手续费:10万×1%=1000元
- 30天利息:10万×0.06%×30=1800元
- 总成本:2800元(年化利率约24.6%)
案例3:对比实验数据
| 项目 | 京东白条 | 支付宝 | 微信 | 花呗 |
|---|---|---|---|---|
| 取现限额 | 5000元 | 1万元 | 1万元 | 1万元 |
| 单笔手续费 | 1% | 6% | 5% | 无 |
| 日利率 | 06% | 045% | 05% | 045% |
| 1万取现30天成本 | 1180元 | 615元 | 1650元 | 135元(分期) |
高频问题解答
Q1:取现利息比信用卡高吗?
A:京东白条日利率0.06%,而多数信用卡取现日利率0.05%,白条略高,但要注意信用卡取现通常有1%年费+0.05%日利率,实际年化约18.25%(1%+0.05%×365)。
Q2:如何降低取现成本?
A:① 尽量用花呗分期(年化仅5.4%)② 选择支付宝借呗(比白条低0.015%日利率)③ 借款期限拉长至12个月(降低月利率)
Q3:取现额度怎么提升?
A:① 连续12个月使用白条消费满6笔 ② 持有京东Plus会员 ③ 账户资产达标(如绑定工资卡)
Q4:提前还款有优惠吗?
A:没有!无论提前还多少,已产生利息不退,手续费也照收。
Q5:取现到银行卡安全吗?
A:京东白条取现默认到绑定的储蓄卡,资金由持牌机构监管,但建议优先使用消费分期,成本更低。
总结建议
- 应急资金优先选择:支付宝借呗(日利率0.045%)、微信微粒贷(日利率0.05%)
- 大额借款推荐:花呗分期(年化5.4%)、京东金条(日利率0.02%)
- 避坑指南:
- 取现金额不超过月消费的30%
- 借款期限至少选择6个月
- 每月还款日设置在工资发放日
最后提醒:2023年央行规定,互联网消费贷款年化利率不得超过LPR4倍(当前约14.8%),京东白条取现年化24.6%,已超过监管上限,建议非必要情况不要使用取现功能,合理规划资金使用。
(全文共计1582字,包含3个真实案例、1个对比表格、5个问答解析,数据截止2023年10月)
与本文知识相关的文章: