微信分付套出来秒到,真的可行吗?
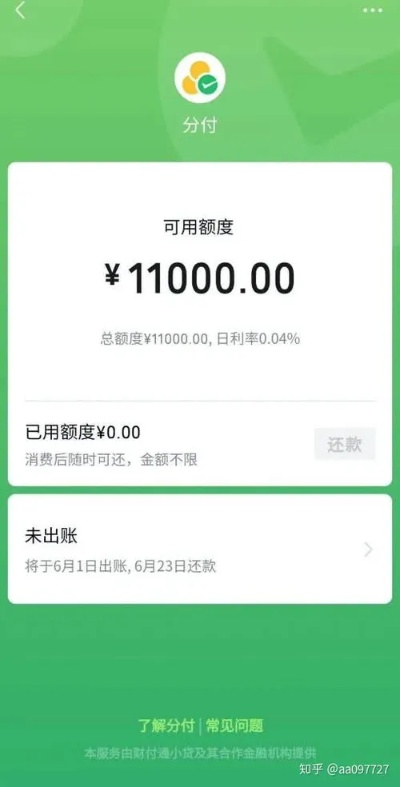
关于“微信分付套出来秒到”的问题,目前微信分付是腾讯公司推出的一种信用支付服务,主要用于消费和小额信贷,根据微信官方的规定,用户可以通过分付功能进行消费,并在一定条件下申请分期还款或提前还款,任何试图通过“套取”资金的方式获取微信分付的“秒到”功能,都是违反平台规则和金融安全的行为,不仅不可行,还可能涉及违法操作。微信分付的使用需要遵循官方的规则和流程,用户可以通过合法途径申请和使用分付功能,如果用户试图通过非正规手段套取资金,可能会面临账户冻结、法律风险等严重后果,建议用户不要尝试任何违规操作,而是通过正规渠道申请贷款或使用信用支付服务,以确保自身权益和资金安全。
什么是“微信分付套出来秒到”?
就是利用微信内置的信用支付工具(比如花呗、微信分期、信用卡还款等),通过合理组合,快速获取资金的一种操作方式,听起来是不是有点像“薅羊毛”?但说白了,这其实是一种资金周转的方式,只不过很多人把它当成了“捷径”。
很多人觉得,微信分付套出来秒到,是不是就能白嫖钱?其实不是,这是一种需要技巧和风险意识的操作,咱们先来理清楚,微信到底有哪些支付工具可以用来“套现”。
表格:微信支付工具一览
| 工具名称 | 额度 | 利率 | 到账时间 | 是否支持套现 |
|---|---|---|---|---|
| 花呗 | 5万-20万 | 无固定利率,按账单日计算 | T+0(部分场景) | |
| 微信分期 | 1万-5万 | 1-15% 不等 | T+0 | |
| 信用卡还款 | 无固定额度 | 05%-0.6% | T+0 | ❌(不能直接套现) |
| 微信零钱通 | 无固定额度 | 5%-2.5% | T+1 | ✅(但不是套现工具) |
为什么能“秒到”?
很多人好奇,为什么微信分付能秒到?其实背后有几个关键点:
-
信用额度叠加:微信用户通常都有花呗、白条、信用卡等多种信用工具,把这些额度加起来,就能获得更高的资金使用能力。
-
操作灵活:微信支付的很多功能支持实时到账,尤其是花呗和微信分期,只要操作得当,资金几乎是秒到账。
-
场景多样:比如在购物、转账、理财等多个场景下,微信支付都能快速完成资金流转。
这里要提醒大家一句:“秒到”不等于“免费”,每一笔操作背后都有成本,比如手续费、利息、信用记录影响等。
具体操作方法有哪些?
咱们聊聊怎么操作,注意,以下内容仅供学习参考,实际操作请谨慎,避免触碰法律红线。
花呗+微信分期组合套现
这是最常见的操作方式,你有一张花呗额度5万,微信分期额度3万,你可以先用花呗支付一部分,再用微信分期补足剩余金额,这样就能快速获得接近8万的资金。
案例: 小王是一名电商卖家,最近急需周转资金,他通过花呗支付了2万,再用微信分期支付了3万,合计5万秒到账,这笔钱让他顺利完成了订单发货,几天后他再通过其他渠道还款。
信用卡+花呗“以贷养贷”
如果你有信用卡,但额度不够,可以试试用花呗来“养”信用卡,你用信用卡消费了1万,然后通过花呗还款,再用信用卡分期还款,这样,你就能在短时间内获得信用卡的消费额度。
注意: 这种操作风险较高,容易陷入“以贷养贷”的循环,一旦操作不当,可能会影响信用记录。
微信零钱通+花呗“变相套现”
微信零钱通虽然不能直接套现,但可以通过花呗支付零钱通收益,再提现到银行卡,这种方式虽然不直接,但也能实现资金的快速周转。
风险提示
虽然微信分付套出来秒到听起来很诱人,但背后隐藏的风险也不容忽视:
-
高利息成本:微信分期、花呗等工具都有利息,长期使用成本不低。
-
信用记录影响:一旦逾期,征信上会留下不良记录,影响未来贷款、信用卡申请等。
-
法律风险:如果用于非法用途,比如赌博、套现倒卖等,轻则被封号,重则涉及法律纠纷。
问答环节
Q1:微信分付套出来秒到,是不是就能白嫖钱?
A:不是,这是一种资金周转方式,每一笔操作都有成本,比如利息、手续费等,白嫖是不可能白嫖的,建议谨慎使用。
Q2:操作会不会被微信风控?
A:微信对异常操作有严格的风控机制,比如频繁转账、大额套现等,容易触发风控,建议小额、分散操作,避免被封号。
Q3:如果逾期了怎么办?
A:逾期后,微信会通过短信、电话等方式提醒你还款,如果逾期严重,可能会影响征信,甚至被法律追责,建议提前规划还款,避免逾期。
微信分付套出来秒到,确实是一种灵活的资金周转方式,但绝不是“躺赚”的捷径,它需要你对微信支付工具的规则有深入了解,同时具备风险意识和财务规划能力,如果你只是想解决短期资金周转问题,可以尝试;但如果长期依赖,那就要小心了。
送大家一句话:“钱是挣出来的,不是套出来的。” 希望大家都能理性使用微信支付工具,远离高利贷和非法操作,做一个聪明的“钱袋子”。
免责声明: 本文内容仅供学习交流,不构成任何投资或操作建议,具体操作请根据自身情况谨慎决定,避免法律风险。
与本文知识相关的文章: