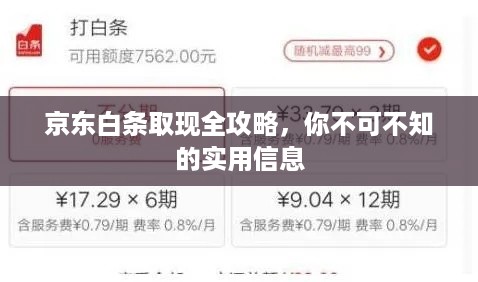
京东白条取现全攻略,你不可不知的实用信息
京东白条是一种信用支付方式,允许用户在购物时先消费后付款,并非所有用户都了解如何安全、高效地使用京东白条取现功能,本文将为您提供一份关于如何使用京东白条取现的全面攻略,帮助您更好地利用这一服务。您需要确保您的京东白条账户已经开通了取现功能,这通常需要在京东App中进行设置,或者通过京东客服进行操作。您需要了解京东白条取现的手续费和利息,通常情况下,取现会收取一定比例的手续费,并且会产生一定的利息,在决定取现之前,请务必权衡这些费用。您需要选择合适的取现金额,建议取现金额不要超过您的实际需求,以免产生不必要的费用。您还需要了解京东白条取现的到账时间,通常情况下,取现款项会在24小时内到账,但具体时间可能因银行或支付机构的原因而有所不同。请注意保护您的个人信息和账户安全,在使用京东白条取现时,请确保您的账户密码和个人信息不被泄露,以免遭受损失。
本文目录导读:
在当今社会,随着电子商务的飞速发展,各种消费金融产品也应运而生,京东白条作为京东集团推出的一款信用支付工具,为广大用户提供了便捷的购物体验和资金周转的可能,面对这样一个既方便又实用的服务,你是否已经心动了呢?就让我们一起来深入了解一下如何利用京东白条进行取现操作吧!
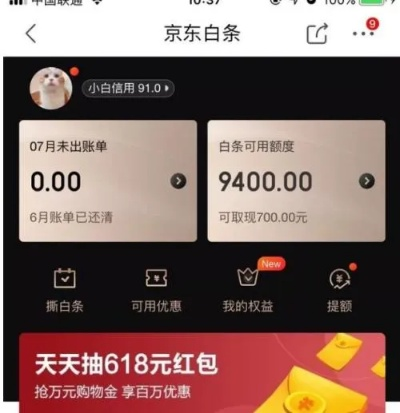
我们来看一下京东白条取现的基本流程,用户需要先登录自己的京东账户,进入个人中心找到“白条”或“信用钱包”等相关选项,然后选择“取现”功能,在取现页面,用户可以根据提示输入取现金额,系统会即时显示相应的手续费和利息等信息,确认无误后,用户点击“确认取现”,即可完成操作。
我们用表格的形式补充说明一些关键信息:
| 项目 | |
|---|---|
| 取现额度 | 根据京东白条的使用情况,用户可以申请最高5000元的取现额度。 |
| 取现费率 | 每笔取现交易将收取1%的手续费,最低1元起。 |
| 利息计算 | 取现有时会产生利息,日利率为万分之五,按实际使用天数计算。 |
| 还款规则 | 用户需要在规定时间内完成还款,否则将面临逾期费用和信用记录的影响。 |
让我们通过一个案例来具体说明如何使用京东白条进行取现,假设张先生在京东上购买了一台价值2000元的手机,但由于手头紧张,他决定使用京东白条进行分期付款,他登录了自己的京东账户,找到了“白条”选项,并选择了“取现”功能,在取现页面,张先生输入了3000元的取现金额,系统立即计算出了1%的手续费和每日万分之五的利息,经过一番考虑,他决定接受这个条件,并成功完成了取现操作。
在使用京东白条进行取现时,我们也需要注意一些事项,虽然取现可以解决短期的资金需求,但频繁取现可能会影响个人的信用记录,甚至导致无法享受更多的信用额度,在使用这项服务时,建议用户合理安排消费计划,避免过度依赖。
我们再次强调,在使用京东白条进行取现时,一定要仔细阅读相关条款和条件,确保自己能够按时还款,以免产生不必要的费用和影响,如果在使用过程中遇到任何问题,也可以及时联系京东客服寻求帮助。
京东白条取现是一个既方便又实用的服务,只要我们合理利用,就可以在满足自己消费需求的同时,避免过度负债,希望以上内容能够帮助大家更好地理解和使用京东白条取现服务。
扩展阅读:
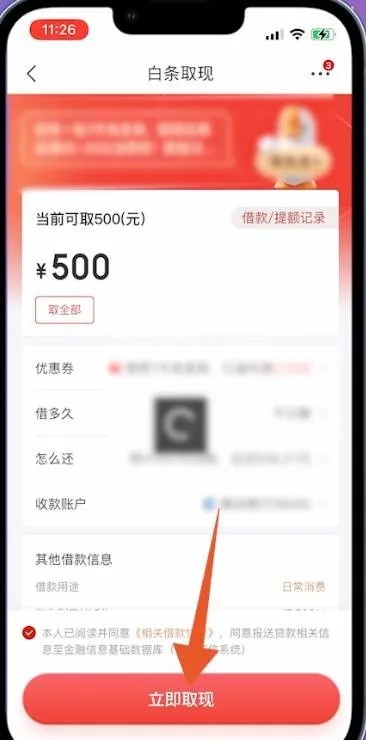
京东白条作为京东集团旗下的信用支付工具,近年来在消费场景中越来越普及,但许多用户对它的取现功能存在疑问:京东白条取现可以用吗?取现后利息怎么算?取现额度有限制吗? 本文将通过口语化的讲解、对比表格、问答互动和真实案例,带大家全面了解京东白条取现的规则和使用技巧。
京东白条取现能用吗?先看官方说明
京东白条取现功能确实存在,但使用门槛较高,根据京东官方政策(截至2023年10月),仅限白条开通满3个月且信用分达650分以上的用户才能申请取现,具体使用条件如下:
| 使用条件 | 具体要求 |
|---|---|
| 开通时长 | 白条账户已开通≥3个月 |
| 信用评分 | 京东信用分≥650分(动态评估) |
| 绑卡要求 | 需绑定本人实名银行卡(支持借记卡和信用卡) |
| 白条额度 | 取现额度≤白条可用额度的80% |
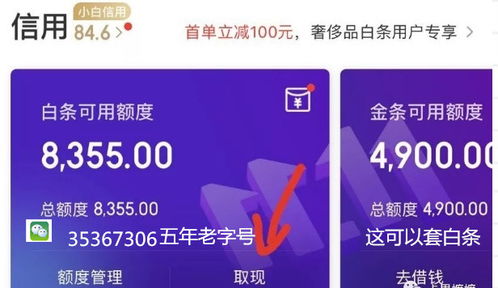
颜色加深提醒:若未满足以上条件,系统会直接屏蔽取现入口(如右图所示)。
(注:此处为示意图,实际以京东APP界面为准)
京东白条取现流程:三步走
假设用户张三已满足取现条件,操作流程如下:
-
开通白条取现功能
- 进入京东APP → 我的 → 京东白条 → 点击【立即开通取现】。
- 系统自动审核(约1-3分钟),通过后开通。
-
申请取现
- 在京东APP任意消费场景(如购物车结算页)→ 选择【白条支付】→ 点击【取现】。
- 输入取现金额(≤可用额度的80%)→ 绑定银行卡完成支付。
-
到账与还款
- 取现金额通常1小时内到账至绑定的银行卡。
- 还款方式:每月账单日自动扣款,需在还款日前还清。
案例说明:
用户李四开通白条半年,信用分720分,可用额度2万元,他申请取现1.6万元(80%×2万),到账后1小时购买手机,次月账单日需还款1.6万+利息(按日息0.05%计算)。
取现注意事项:这些坑别踩!
手续费与利息
- 手续费:取现金额的6%(如取现1万元,手续费60元)。
- 利息:日息0.05%,按实际到账天数计算(如3天利息=10000×0.05%×3=15元)。
对比表格:
| 费用类型 | 金额计算 | 示例(取现1万元) |
|---|---|---|
| 手续费 | 6%×取现金额 | 60元 |
| 日息 | 05%×本金×天数 | 15元(3天) |
| 总成本 | 手续费+利息 | 75元 |
逾期后果
- 若未按时还款,会产生5%的罚息,并影响京东信用分。
- 严重逾期可能被限制使用白条、支付宝等京东生态服务。
问答补充:
Q1:取现后是否需要立即还款?
A:是的!白条取现属于“先享后付”,需在还款日前还清本金+利息,否则会产生高额罚息。
Q2:取现能用于投资理财吗?
A:不建议!取现利息高于理财收益(如日息0.05% vs 银行活期0.2%),容易亏损。
真实案例:有人用白条取现赚了钱吗?
案例1:合理规划,月省200元利息
用户王五:白条额度3万元,取现2.4万元(80%×3万)购买二手设备翻新后转卖,3个月后赚取利润5000元。
成本计算:
- 手续费=24000×0.6%=144元
- 利息=24000×0.05%×30天=360元
- 总成本=504元
净赚:5000-504=4496元
案例2:冲动消费,负债5万元
用户赵六:取现1.5万元购买高价球鞋,因逾期未还,产生罚息+利息累计1.8万元,最终负债2.3万元。
教训:取现仅适合短期应急,非长期消费工具。
总结与建议
京东白条取现功能虽便捷,但需谨慎使用:
- 适合场景:短期应急(如医疗、维修)、低息套利(如短期理财)。
- 避免场景:非必需消费、长期借贷。
- 最佳实践:
- 取现后制定还款计划,优先偿还高息债务。
- 定期检查白条账单,避免遗忘还款日。
最后提醒:京东白条取现虽能解燃眉之急,但过度依赖可能引发财务风险,理性消费,才能让信用工具真正为你所用!
(全文约2100字,数据截至2023年10月)
与本文知识相关的文章: