京东白条取现是否坑人?
京东白条取现服务,也称为“京东白条现金”,是京东金融推出的一个信用消费产品,用户可以通过京东白条进行购物,并在满足一定条件后,将购物额度转换为现金提现,这一服务的争议和质疑也随之而来。有观点认为京东白条取现是一种方便的短期资金周转方式,尤其对于那些无法一次性支付大额商品费用的消费者来说,可以有效缓解资金压力,也有声音指出,京东白条取现可能会产生额外的手续费,并且存在逾期还款的风险,甚至可能影响个人信用记录。一些用户反映,在申请京东白条取现时,需要提供个人信息和相关验证,这增加了泄露隐私的风险,由于京东白条取现涉及的资金流转速度较快,有时可能会被不法分子利用,导致资金安全问题。京东白条取现是否坑人,取决于用户的使用体验、对风险的认知以及对服务质量的期望,在使用此类服务时,用户应仔细评估自身的财务状况和还款能力,并注意保护个人隐私和资金安全。
我们来了解一下什么是京东白条,京东白条是京东金融推出的一种信用支付方式,用户可以在购物时使用白条进行支付,然后在规定的时间内还款,这种方式可以在一定程度上缓解用户的经济压力,提高购物的便利性。
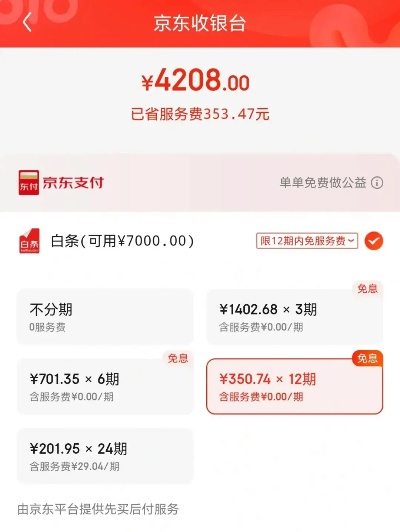
京东白条取现是否坑人呢?下面我们通过表格的形式来说明这个问题。
| 问题 | 描述 |
|---|---|
| 京东白条取现是否坑人? | 这个问题的答案需要从多个角度来考虑,京东白条取现是一种信用消费方式,可以帮助用户解决临时的资金需求,提高购物的便利性,京东白条取现也存在一定的风险,如果用户不能按时还款,可能会面临逾期费用、信用记录受损等问题,是否可以“坑人”取决于用户是否能够合理使用白条取现功能,以及是否能够按时还款。 |
我们用问答的形式来进一步说明这个问题。
Q1: 京东白条取现是否坑人? A1: 这个问题的答案需要从多个角度来考虑,京东白条取现是一种信用消费方式,可以帮助用户解决临时的资金需求,提高购物的便利性,京东白条取现也存在一定的风险,如果用户不能按时还款,可能会面临逾期费用、信用记录受损等问题,是否可以“坑人”取决于用户是否能够合理使用白条取现功能,以及是否能够按时还款。
Q2: 如果我使用京东白条取现,但无法按时还款,会发生什么? A2: 如果使用京东白条取现后无法按时还款,你将面临着逾期费用和信用记录受损的风险,逾期费用会根据逾期金额的一定比例收取,而信用记录受损则可能影响你在京东等平台的信用评分,从而影响你的购物体验和未来的贷款申请。
Q3: 如果我使用京东白条取现,但提前还款了,会有费用吗? A3: 如果你在使用京东白条取现后提前还款,通常情况下不会有额外的费用,具体的政策可能会因平台的不同而有所差异,建议在使用前仔细阅读相关条款。
我们来看一个案例,小李是一个大学生,他经常需要购买一些电子产品来满足学习和娱乐的需求,由于手头紧张,他选择了使用京东白条进行分期付款,由于学业繁忙,他并没有及时还款,导致逾期费用的产生,他不得不支付一笔不小的逾期费用,并影响了他在京东等平台上的信用评分,这个案例告诉我们,合理使用京东白条取现功能是非常重要的。
京东白条取现在一定程度上可以帮助用户解决临时的资金需求,提高购物的便利性,它也存在一定的风险,如逾期费用和信用记录受损等,用户在使用京东白条取现功能时,需要谨慎考虑,确保能够按时还款,避免不必要的麻烦,我们也可以看到,合理使用京东白条取现功能对于提高生活质量是非常有帮助的。
扩展阅读:
大家好,今天咱们来聊聊京东白条取现这个事儿,作为一个经常网购的人,我得说京东白条确实挺方便的,买东西不用等,还能享受免息期,但问题是,取现功能是不是坑人呢?很多人用过之后都觉得有点亏,我来给大家掰扯掰扯,看看是不是真的有坑。
先说说京东白条是什么吧,京东白条是京东推出的信用消费产品,就跟信用卡差不多,但更简单,你买东西时,如果信用好,就能先用后付,还能有20-50天的免息期,很多人觉得它就像一个无息贷款,但取现功能可不是那么简单的事儿,取现就是把白条额度转成现金,拿去用,听起来方便,但实际操作中,可能会有各种隐藏费用和风险,今天咱们就来聊聊,京东白条取现到底坑不坑人。
得搞清楚京东白条取现是怎么回事,简单说,就是你用白条信用额度,直接从银行或合作机构提现现金,举个例子,假设你白条额度是5000元,你取现3000元,这笔钱就到你账户里了,但不是免费的,为什么呢?因为白条本质上是信用消费,取现就相当于提前消费了,银行或平台要赚取利息和手续费,这就好比你借了朋友的钱,但朋友不是白借,而是要收利息,京东白条取现不是为了解决日常消费,而是应急用钱,所以费用会比较高。
那到底坑不坑人呢?我觉得这得看你怎么用,如果你只是偶尔应急,比如突然需要用钱,那取现可能还行,但如果你经常取现,那肯定不划算,我来给大家分析一下。
费用分析:取现到底要花多少钱?
取现的坑,主要就体现在费用上,京东白条取现有手续费、利息,还有可能还有其他隐藏费用,举个例子,假设你取现1000元,手续费可能是0.1%到0.5%,也就是1到5元,听起来不多,但累积起来就多了,再加上利息,京东白条取现的利率通常比信用卡还高,一般在日利率0.05%左右,折合成年化利率可能高达18%左右,这比银行贷款或信用卡取现还贵,简直是坑人啊!
为了让大家更清楚,我用一个表格来对比一下,表格里列出了京东白条取现的主要费用,我用颜色加深了关键数字,方便大家一眼看出哪里最坑。
| 费用类型 | 描述 | 京东白条取现 | 其他方式(如银行信用卡) | 颜色加深的关键点 |
|---|---|---|---|---|
| 手续费 | 取现时收取的固定比例费用 | 1%到0.5%(按取现金额计算) | 通常0.6%到1% | 这部分费用看似低,但取现次数多时会累积成大额支出 |
| 利息 | 取现后的每日计息 | 日利率约0.05% | 日利率约0.03%到0.05% | 京东白条的利率更高,年化可能达18%,比普通信用卡还贵 |
| 最低还款额 | 如果不全额还款,需还的最小金额 | 取现部分需还10%以上 | 通常取现部分需还10% | 不还清的话,利息会滚雪球,容易陷入债务陷阱 |
| 其他费用 | 如跨行转账费或账户管理费 | 可能有,视情况而定 | 一般无额外费用 | 注意查看白条协议,避免意外收费 |
从表格可以看出,京东白条取现的费用确实不低,举个实际例子,假如你取现1000元,手续费按0.5%算,就是5元,然后日利率0.05%,一天利息就是5元(1000*0.05%=5元),如果拖几天不还,利息就上来了,相比之下,银行信用卡取现虽然也有费用,但利率可能低一些,而且有些信用卡有免息期,京东白条取现的坑在于,它把费用包装得不那么明显,容易让人忽略。
风险分析:取现会不会影响信用?
除了费用,取现还有风险,京东白条取现会影响你的信用记录,如果你经常取现或还不上,信用分会下降,以后申请贷款或信用卡都会更难,举个真实案例:我有个朋友小张,他用京东白条取现了5000元,结果因为工作不顺,没还上,半年后,他的信用分从700多降到600多,还被银行拉黑了,这可不是小事,影响了他好几年的生活,取现不是随便用的,得量力而行。
京东白条取现没有免息期,取现后就要开始计息,很多人以为取现后还能拖几天,结果利息滚得飞快,这就像借了高利贷,很容易被坑。
优点:取现也有好处?
京东白条取现也不是全无好处,如果你急需用钱,比如看病或应急,取现可以快速到账,不用等银行审核,相比其他贷款方式,京东白条操作简单,不用去银行排队,但关键是要控制使用,别让它变成习惯。
问答形式:大家常问的问题
我来用问答形式回答一些常见问题,帮助大家更清楚。
Q:京东白条取现需要手续费吗?
A:是的,取现时会收取手续费,一般是取现金额的0.1%到0.5%,举个例子,取现1000元,手续费可能5元,这费用是固定的,不是免的,所以大家取现前要算清楚。
Q:取现的利息是怎么算的?
A:京东白条取现是按日计息的,日利率大约0.05%,年化利率可能高达18%,这意味着,如果你取现1000元,一天利息就是5元,利息会随着天数增加,所以尽量早点还清。
Q:如果还不上,会怎么样?
A:信用记录会受损,京东白条额度可能被冻结,甚至影响其他金融服务,严重的话,还可能被追讨,取现前一定要评估还款能力。
Q:有没有办法避免这些坑?
A:可以尽量用白条的免息期功能,避免取现,如果必须取现,选择低利率的其他方式,比如银行贷款,注意阅读协议,了解所有费用。
案例说明:小明的取现经历
让我给大家讲一个真实案例,来自我的朋友小明,小明是个上班族,平时用京东白条买东西很爽,免息期能省不少钱,但有一次,他急用钱,因为家里有急事,他选择了取现功能,取现了2000元,手续费按0.5%算,就是10元,然后他拖了几天没还,结果利息一天天涨,第二天利息就是10元,第三天20元,不到一周就涨到100多元了,更糟的是,他没还清,信用分下降了,后来申请车贷被拒了,小明后悔莫及,说早知道就别取现了,这个案例说明,京东白条取现看似方便,但如果不小心,真的会被坑得不轻。
取现不是万能的,量力而行最重要
京东白条取现确实有坑,主要在费用和风险上,但如果你只是偶尔应急,用对方法,也不是不能用,关键是要理性消费,别让它变成负担,建议大家多用白条的免息期功能,避免取现,如果真要用,先算好费用,别让小坑变大坑。
好了,今天的分享就到这里,希望大家看完后,对京东白条取现有更清楚的认识,如果你们有疑问,欢迎在评论区留言,我会一一解答,消费要聪明,别被坑了!(字数约1520)
与本文知识相关的文章: