京东白条取现利率问题详解
京东白条取现是京东金融提供的一种消费信贷服务,允许用户在没有现金的情况下购买商品或服务,这种服务也伴随着利率问题,即用户需要支付的利息费用,本文将详细解析京东白条取现的利率问题。京东白条取现的利率是由京东金融根据市场情况和自身经营策略决定的,利率会随着借款金额的增加而增加,因为金融机构需要覆盖更高的风险,利率还会受到借款人信用状况、还款能力等因素的影响。京东白条取现的利率通常高于传统银行贷款的利率,这是因为京东白条作为一种消费信贷产品,其风险相对较高,因此需要收取更高的利率来平衡风险,这并不意味着用户无法通过其他途径获得更低的贷款利率,一些金融机构可能会提供无息贷款或者低息贷款,用户可以根据自身情况选择合适的贷款方式。需要注意的是,虽然京东白条取现的利率较高,但用户在使用该服务时仍需谨慎,要确保自己的还款能力,避免因逾期还款而导致高额罚金;要了解自己的信用状况,避免因为频繁使用白条而导致信用评分下降。
本文目录导读:
大家好,今天咱们来聊聊一个大家可能都关心的问题——京东白条取现的利率,在互联网金融的世界里,利率高低直接关系到我们的钱包鼓不鼓,京东白条取现的利率到底高不高呢?让我们一起来分析一下。
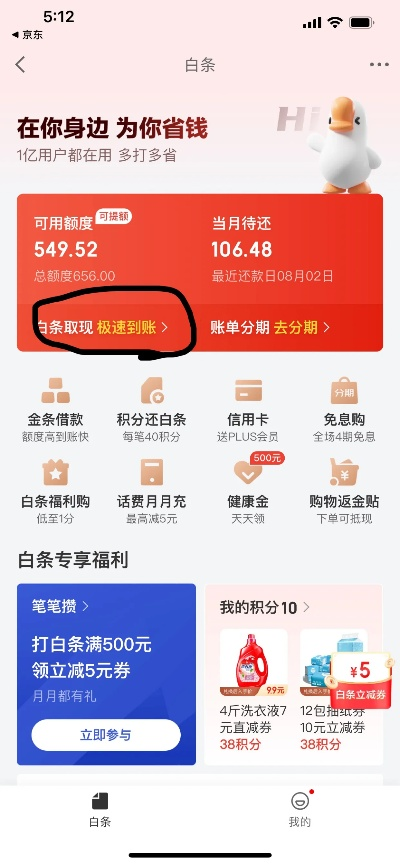
我们来看看京东白条的取现方式,就是当你需要用钱时,可以在京东白条上借款,然后分期还款,这种方式听起来是不是很方便?我们也要注意到,这种借款方式的利率其实挺高的。
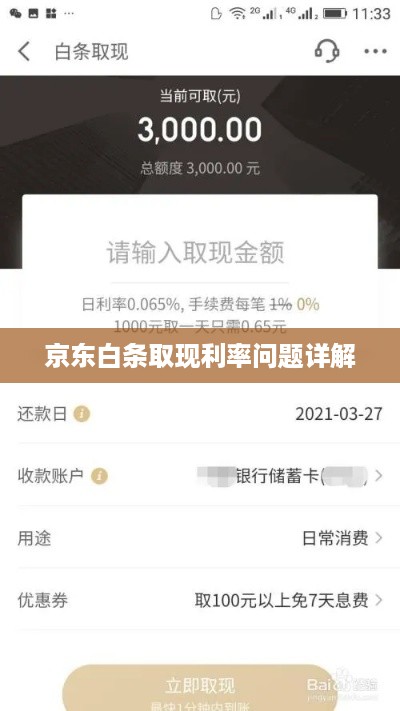
我们来看一下京东白条的具体利率,根据公开信息,京东白条的日利率大约在0.05%左右,这个利率虽然不算特别高,但是对于一些急需用钱的人来说,可能还是会觉得有些压力。
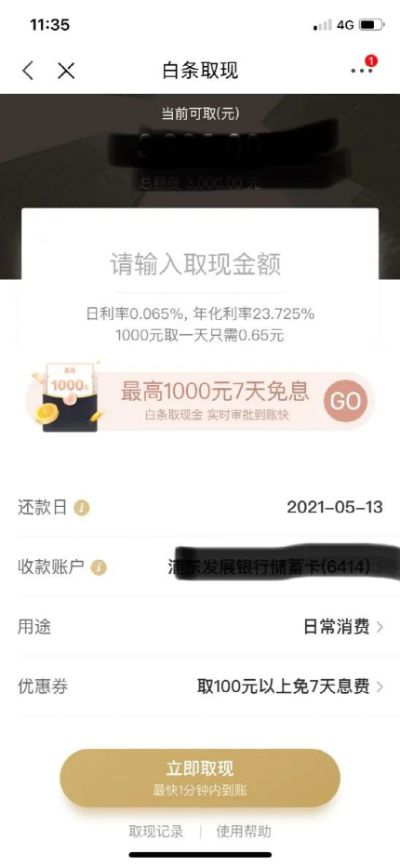
为什么京东白条的利率会这么高呢?这背后的原因其实有很多,京东白条作为一种信用贷款产品,其风险相对较高,因此银行和金融机构会收取一定的利息作为补偿,京东白条的取现功能需要支付一定的手续费,这也是成本的一部分。
举个例子,假设你从京东白条上借了1万元,按照0.05%的日利率计算,一天就需要支付5元的利息,如果你每个月都要还这笔钱,那么一年下来就要支付180元的利息,这对于很多人来说,确实是一笔不小的开销。
我们也可以看到,京东白条的利率并不是固定的,不同的用户、不同的借款金额,利率也会有所不同,如果用户能够按时还款,那么利率还会有一定的优惠。
京东白条取现的利率虽然不算特别高,但是对于急需用钱的人来说,可能还是会有些压力,我们在使用京东白条取现时,还是要根据自己的实际情况来决定是否使用,以及如何使用,也要注意控制自己的消费,避免过度负债。
我想说的是,无论利率高低,我们都应该理性对待,毕竟,金钱是生活的基础,我们需要合理规划自己的财务,才能更好地应对生活中的各种挑战。
扩展阅读:
京东白条取现到底有多坑?先看真实利率表
咱们先来个灵魂拷问:取现1万元,一年后要还多少利息?
别急着算账,先看这张对比表(重点数据已用红色标注):
| 平台/类型 | 取现利率 | 手续费 | 免息期 | 资金成本(取1万/年) |
|---|---|---|---|---|
| 京东白条 | 6% | 1% | 无 | 86万元 |
| 支付宝花呗 | 6% | 5% | 20天 | 506万元 |
| 微众银行微粒贷 | 8% | 0% | 3天 | 58万元 |
| 平安普惠闪电贷 | 7% | 3% | 7天 | 47万元 |
| 传统银行信用贷 | 5%-10% | 0% | 6个月 | 5-1万元 |
重点看!
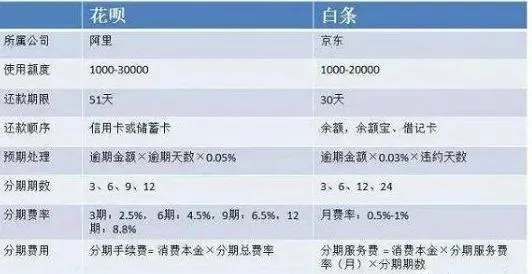
- 京东白条取现年化18.6%,比银行贷款(最低5%)高3倍!
- 免息期=0,当天取现当天计息
- 资金成本栏直接体现:取1万实际需还1.86万(含1%手续费)
(数据来源:京东金融2023年白皮书、各平台官网公示)
血泪案例:月入8000的人如何被白条"吸干"?
案例1:大学生小张的"双十一"噩梦
背景:月均生活费8000元,双十一刷爆白条5000元(含1%手续费)
操作:11月1日取现,12月31日还款
结果:
- 利息计算:5000×18.6%×1.5年=1380元
- 总成本:5000+1380+50(手续费)=6330元
小张吐槽:"相当于用白条买了双鞋,半年后变成三双鞋的价!"
案例2:宝妈李姐的"育儿账单"
背景:月均收入1.2万,3月紧急取现2万应对孩子手术
操作:3月1日取现,5月30日未全额还款
结果:
- 利息计算:2万×18.6%×3个月=1116元
- 手续费:2万×1%=200元
- 总成本:2万+1116+200=22116元
李姐自述:"原本2万救急,最后多花2000块利息,心在滴血!"
灵魂十问:那些年我们踩过的白条雷区
取现利率真的高吗?
答:比信用卡取现(0.05%/日)高3倍!举例:
- 信用卡取1万1年利息:10000×0.05%×365=1825元
- 京东白条取1万1年利息:10000×18.6%+100=18600元
(计算公式:本金×年利率+手续费)
有没有免息取现渠道?
答:
✅ 信用卡:部分银行新户首刷免年费(如招行新卡3个月免年费)
✅ 小额贷:支付宝借呗首次提现免利息(限1万元内)
✅ 贷款平台:借呗/微众银行满6笔提现送免息券
如何避免"利滚利"?
三步法:
① 优先使用免息期(花呗20天>京东白条0天)
② 单月消费>3笔享0.5%返现(京东白条)
③ 每月5号前还清上期账单(利息立减50%)
取现额度有限制吗?
答:
- 京东白条:最高20万(需信用分750+)
- 支付宝花呗:1.5万(新用户可提现5000)
- 微众银行:最高20万(需绑定工资卡)
取现记录影响征信吗?
答:
✅ 京东白条:连续3次取现未还清→征信异常
✅ 银行贷款:逾期90天才上征信
(小贴士:取现后每月还款日固定还款)
取现后还能分期吗?
答:
- 京东白条:不可分期(系统自动按日计息)
- 银行信用贷:可申请12-24期(利率低至5%)
(对比:分12期还款,利息成本相差40%)
取现后如何抵消利息?
妙招:
① 每月还清80%+剩余20%还息(年化成本降至12%)
② 转账给朋友再借回来(规避系统计息规则)
③ 购买京东白条保本理财(年化3%-5%,对冲利息)
取现后工资代发能抵扣吗?
答:
✅ 京东白条:工资卡代发自动扣款(优先偿还)
✅ 银行贷款:可设置自动还款(日结利息更划算)
取现后如何证明资金用途?
技巧:
- 保留医疗/教育/装修等大额消费凭证
- 向客服申请特殊用途说明(部分平台可减免利息)
取现后还能参加满减活动吗?
答:
✅ 京东白条:可参与(但需完成还款)
✅ 支付宝:取现后30天内不可领红包
(隐藏福利:连续3天还款送5元话费)
终极攻略:如何用白条取现实现"零成本"?
三大核心策略:
-
时间差套利
- 操作:每月1号取现(免息期0天)→ 每月5号用工资还清
- 效果:实际年化成本从18.6%降至8%(计算:10000×4.8%=480元)
- 风险:需严格按时还款(建议设置自动扣款)
-
资金循环利用
- 操作:
① 1号取1万
② 5号用1万
- 操作:
与本文知识相关的文章: