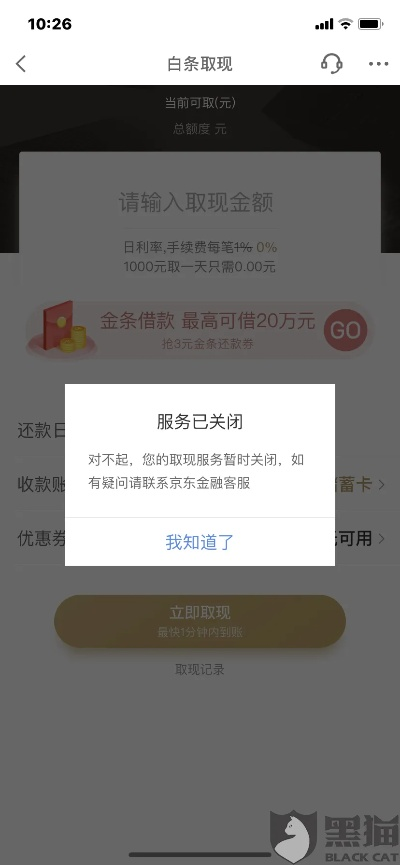
京东白条取现利息高?揭秘背后的真相!
京东白条作为一种便捷的消费信贷服务,允许用户在购物时先使用信用额度进行支付,关于京东白条取现利息的问题引起了广泛关注,本文旨在揭示京东白条取现的利息真相,并分析其对消费者的影响。京东白条取现有可能产生高额利息,这是因为京东白条的利率通常高于传统银行贷款和信用卡透支的利率,京东白条还可能涉及额外的手续费,如提现费用等,这进一步增加了取现成本。京东白条取现的利息计算方式较为复杂,用户在使用京东白条取现时,需要支付一定的利息,而利息的具体计算方式可能因用户选择的还款期限、取现金额等因素而有所不同,了解京东白条取现的利息计算方式对于消费者来说至关重要。消费者在选择使用京东白条取现时,应充分了解其利息计算方式和相关费用,以便做出明智的决策,消费者也应关注京东白条的相关政策和规定,以确保自己的权益不受侵害。
大家好,今天咱们来聊聊一个大家都可能经历过的烦恼——那就是使用京东白条进行取现时,发现利息太高,为什么会出现这样的情况呢?我们一起来揭开这个谜团。
我们要明确一点,京东白条是一种信用支付工具,它允许用户在没有现金的情况下购物,通过分期付款的方式解决资金问题,当你想要用白条取现时,就会发现一个问题——利息太高。
为什么会出现这种情况呢?这背后有几个原因。
京东白条的利息计算方式比较复杂,如果你选择分期还款,那么你每个月需要支付的利息会根据你剩余未还的本金来计算,也就是说,如果你借了1000元,但只还了500元,那么剩下的500元就是你每个月需要支付的利息,如果你的借款金额较大,那么每月需要支付的利息也会相应增加。
京东白条的利率相对较高,与其他金融机构相比,京东白条的利率通常较高,这是因为京东白条作为一种信用支付工具,需要承担一定的风险,为了吸引更多的用户使用,京东白条会提供较高的利率作为补偿。
有没有什么办法可以降低京东白条取现的利息呢?当然有。
你可以尽量提前还款,这样可以减少你每个月需要支付的利息,如果你借了1000元,但只还了500元,那么剩下的500元就是你每个月需要支付的利息,如果你能提前还清这500元,那么你就可以避免支付这部分利息。
你也可以选择其他更优惠的分期还款方式,有些金融机构提供的分期还款方式可能会有更低的利率,你可以尝试比较不同金融机构的分期还款方式,选择最适合自己的一种。
如果你经常使用京东白条取现,那么你也可以考虑申请一张信用卡,信用卡的利率通常比京东白条低,而且信用卡的使用也更加灵活。
案例说明:
以小明为例,他最近因为急需用钱,所以选择了使用京东白条进行取现,原本他以为这样可以解决燃眉之急,但是没想到的是,每个月需要支付的利息让他感到压力山大,经过一番了解和比较,小明选择了提前还款,并且申请了一张信用卡,这样既避免了高额的利息,又解决了资金问题。
问答形式补充说明:
Q1:为什么使用京东白条取现时,利息会这么高呢? A1:因为京东白条的利息计算方式复杂,且利率相对较高。
Q2:有没有什么办法可以降低京东白条取现的利息呢? A2:可以通过提前还款、选择其他更优惠的分期还款方式或者申请一张信用卡来实现。
Q3:如果我想申请一张信用卡,应该怎么做呢? A3:你需要先了解不同金融机构的信用卡利率,然后根据自己的需求选择合适的一家,在申请前,最好先了解一下信用卡的申请条件和流程,以免给自己带来不必要的麻烦。
表格补充说明:
| 项目 | 描述 | 颜色 |
|---|---|---|
| 京东白条利息计算方式 | 复杂的利息计算方式 | 深红 |
| 京东白条利率 | 相对较高的利率 | 浅绿 |
| 提前还款 | 减少利息支出 | 橙色 |
| 其他更优惠的分期还款方式 | 更低的利率 | 黄色 |
| 申请信用卡 | 灵活的资金解决方案 | 蓝色 |
是关于京东白条取现利息高的解答和建议,希望对大家有所帮助!
扩展阅读:
【引言】 "白条太好用了!"相信不少京东用户都发出过这样的感慨,谁能想到,这个看似方便的信用工具,取现功能背后却藏着一个让人肉疼的"隐形炸弹",今天咱们就来聊聊京东白条取现那高得令人咋舌的利息问题,让你不再被"坑"得措手不及。
为什么说京东白条取现利息高到离谱? 1.手续费先收一波"开胃菜" 根据京东白条规则,取现功能收取0.1%-0.8%的手续费,折合年化利率高达18%-24%,举个栗子:取现1000元,手续费就要1-8元,这还没完...
利息计算堪比高利贷 日利率0.05%的计算方式,相当于年化18.25%,按10天计算,1000元取现就要多付5元利息,30天就是15元,这成本比很多银行信用卡的取现费都高!
时间成本更吓人 普通银行信用卡取现一般T+2到账,而京东白条最快也要1-2个工作日,这期间你可能还要承担其他费用,简直是"三重打击"。
京东白条取现费用明细表(重点标注)
| 费用类型 | 手续费比例 | 计算方式 | 时间成本 |
|---|---|---|---|
| 单笔手续费 | 1%-0.8% | 按取现金额计算 | 实时收取 |
| 日利息 | 05% | 按日计息 | T+1开始计算 |
| 最低还款额 | 10元起 | 包含部分本金和全部利息 | 每月产生循环利息 |
| 提前还款 | 无违约金 | 但需支付未出账单利息 | 可减少后续利息支出 |
常见问题解答 Q1:取现手续费是按日还是按月收取? A:手续费是按笔收取的,取现成功时立即扣除,不会随时间累积。
Q2:能不能提前还款减少利息? A:可以!但要注意,提前还款只还本金和已产生利息,不会减少已出账单的利息,建议在还款日前全额还款最划算。
Q3:最低还款额包含利息吗? A:是的!选择最低还款时,你支付的10元只是部分本金,剩余本金和全部利息会继续计算,相当于"利息滚利息"。
真实案例警示 小王是个网购达人,去年急需用钱,通过京东白条取现5000元应急,当时只关注了手续费,没看清日利率,结果:
- 支付手续费40元(0.8%)
- 10天后产生利息25元(0.05%*10天)
- 选择最低还款10元,剩余4990元本金继续计息
- 到还款日共产生120元费用,实际成本比银行贷款高30%
如何避免踩坑? 1.算清总成本再取现 建议用计算器算出10天、30天的利息,对比银行贷款利率再决定。
选择更划算的替代方案
- 银行信用卡取现(虽然有手续费,但利率更低)
- 申请正规小额贷款(部分产品有免息期)
- 直接联系京东客服,询问是否有优惠活动
养成良好还款习惯
- 设置还款提醒,避免逾期
- 优先选择全额还款,享受免息期
- 遇到困难及时与客服协商,很多平台有分期免息政策
【 京东白条取现看似方便,实则暗藏高额费用,信用工具要用在刀刃上,应急需求可以考虑其他方式,希望这篇文章能帮你避开"利息陷阱",让白条真正成为生活的帮手而不是负担!
与本文知识相关的文章: