微信分付提现到银行卡,手续费到底怎么算?
微信分付是腾讯公司推出的一种消费信贷服务,类似于支付宝的花呗,用户可以在微信内进行消费时使用分付功能,并在之后选择分期还款或一次性还清,关于微信分付提现到银行卡的手续费问题,以下是详细说明:1. 手续费计算方式:微信分付提现到银行卡通常会收取一定的手续费,具体费率可能因银行、提现金额以及微信分付的政策调整而有所不同,手续费是按照提现金额的一定比例计算的,例如0.1%至0.5%不等,用户可以在提现前通过微信分付的界面查看具体的手续费费率。2. 最低手续费:部分银行或平台可能会设定最低手续费,例如最低1元或5元,确保即使提现金额较小,用户也能顺利到账。3. 提现时间:微信分付提现到银行卡通常需要1-3个工作日,具体到账时间取决于银行的处理速度,部分银行可能支持实时到账,但手续费仍需按规则收取。4. 其他费用:除了手续费外,用户还需注意银行卡可能收取的跨行转账费用,这部分费用由银行决定,与微信分付无关。5. 优惠政策:部分用户可能通过绑定特定银行卡或参与活动享受手续费减免,建议关注微信官方活动信息。微信分付提现到银行卡的手续费是按照一定比例计算的,用户在提现前应仔细查看相关费率,并结合自身需求选择合适的提现方式,如有疑问,建议直接咨询微信客服或查看官方说明。
什么是微信分付?
微信分付是微信支付推出的一种信用支付功能,类似于支付宝的“花呗”,用户可以在购物、转账、缴费等场景中使用分付先消费,月底再还,但和花呗不同的是,微信分付目前不支持直接提现到银行卡,而是通过“分付余额”转入银行卡。
如果你急需用钱,可以通过“分付余额”提现到银行卡,但会收取手续费,手续费的多少,取决于你提现的金额和方式。
提现手续费怎么算?
这是大家最关心的问题!手续费的计算方式其实并不复杂,但有几个关键点需要搞清楚:
-
手续费比例
目前微信分付提现到银行卡的手续费比例为1%,也就是说,每提现1000元,就要扣0.1元。 -
最低手续费
即使你只提现1元,手续费也是0.1元,也就是说,你实际到账的钱是0.9元。 -
手续费是否可免?
目前微信分付没有免手续费的情况,无论你是谁、信用如何,提现到银行卡都得交手续费。 -
手续费什么时候扣?
手续费在你提现成功时直接扣除,不会单独收费。
提现到账时间有多久?
除了手续费,到账时间也是大家关心的问题,以下是微信分付提现到账时间的详细说明:
| 提现方式 | 到账时间 | 是否支持实时到账 |
|---|---|---|
| 微信分付余额提现到银行卡 | 1-3个工作日 | 否 |
| 微信分付余额提现到微信零钱 | 次日到账 | 是 |
| 微信分付账单还款 | 1-3个工作日 | 否 |
注意:如果你是通过银行卡直接还款分付账单,到账时间会更长,一般需要3-5个工作日。
案例分析:小明的分付提现经历
小明最近用分付买了个5000元的手机,月底账单出来后,他发现自己的银行卡里并没有扣款,于是他登录微信钱包,点击“分付”,选择“提现到银行卡”,输入金额后提交。
结果发现,他提现了4999.9元(因为手续费0.1元),银行卡到账时间为1-3个工作日,3天后,银行卡里果然收到了4999.9元,但手续费0.1元被扣掉了。
小明气得直跺脚:“这手续费也太坑了吧!”这就是微信分付的规则,提现到银行卡就是得交手续费。
常见问题解答(FAQ)
Q1:微信分付提现到银行卡需要银行卡开通哪些功能?
A:需要银行卡支持“小额免密免签”功能,并且银行卡状态正常,没有挂失、冻结等情况。
Q2:微信分付提现手续费可以减免吗?
A:目前微信分付不支持手续费减免,无论你是老用户还是新用户,提现到银行卡都得交手续费。
Q3:微信分付提现到银行卡有最低金额限制吗?
A:最低提现金额为1元,但手续费是0.1元,所以实际到账金额最少为0.9元。
Q4:微信分付提现到银行卡可以跨行吗?
A:可以,但跨行提现到账时间会更长,一般需要3-5个工作日。
Q5:微信分付提现到银行卡会被收取利息吗?
A:不会,手续费是直接扣除的,不会产生额外利息。
合理使用微信分付,避免踩坑
微信分付作为一款便捷的信用支付工具,确实给我们生活带来了不少便利,但我们在使用时也要注意以下几点:
- 合理规划消费,避免过度依赖信用支付。
- 及时还款,避免逾期影响信用记录。
- 了解提现规则,避免不必要的手续费损失。
提醒大家:微信分付提现到银行卡不免费,手续费0.1%看似不高,但积少成多,长期使用也会心疼,如果只是临时周转,建议优先使用微信零钱或支付宝花呗,手续费更低,到账更快。
知识扩展阅读
微信分付提现基础流程
提现操作步骤(附对比表)
| 步骤 | 具体操作 | 关键要点 | 额外提示 |
|---|---|---|---|
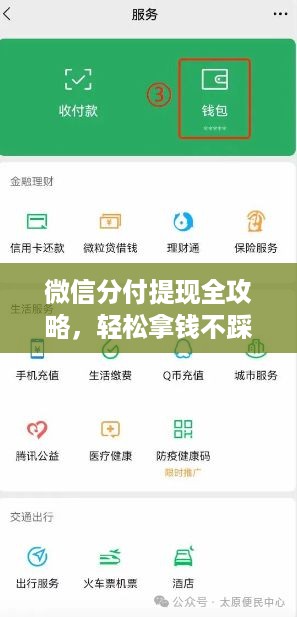
| 1 | 打开微信 → 我 → 服务 → 微信支付 → 分付账单 | 确认账户余额可提现 | 建议提前还款避免逾期 |
| 2 | 点击【立即还款】→ 选择提现方式 | 支持绑卡提现 | 超额部分需先还款 |
| 3 | 输入提现金额 → 选择银行卡 | 注意到账规则 | 单日最多10万 |
| 4 | 确认支付密码 → 完成操作 | 手续费计算方式 | 建议使用零钱宝加速 |
常见问题Q&A
Q1:微信分付提现到银行卡需要多久到账?
A:普通提现1-3个工作日(节假日顺延),使用零钱宝支付可实时到账。
Q2:提现金额超过限额怎么办?
A:需先通过「微信支付-还款」提前还清欠款,再进行提现操作。
Q3:提现手续费怎么计算?
A:每笔0.1%手续费,最低0.1元,最高100元(以实际到账金额为准)。
费用解析与避坑指南
手续费计算对比表(加粗关键数据)
| 提现金额(元) | 手续费(元) | 到账时间 | 适用场景 |
|---|---|---|---|
| 1000以下 | 0(最低) | 1-2天 | 小额应急 |
| 1000-5000 | 0-5.0 | 1-3天 | 常规消费 |
| 5000-10000 | 0-10.0 | 2-5天 | 大额支出 |
| 10000以上 | 0+ | 3-7天 | 重大采购 |
特别注意:若未还款直接提现,将产生每日0.05%的违约金。
实战案例解析
案例1:张女士的教训
- 操作:直接从未还款的微信分付提现5000元
- 结果:产生违约金25元(5000×0.05%×5天)+ 手续费5元,最终到账4970元
- 建议:先还款再提现,避免双重损失
案例2:李先生的优化方案
- 操作:提前还款2000元 → 使用零钱宝提现3000元
- 结果:手续费0.3元(3000×0.1%),实时到账
- 省费对比:比普通提现节省4.7元
提现加速技巧
加速到账的3种方法
- 零钱宝支付:绑定零钱宝后,提现到账时间缩短至1分钟内(需提前充值零钱宝)
- 定时还款:设置自动还款,避免逾期产生违约金
- 分批提现:单日分多次提现(如10次×1000元),手续费比单笔5000元低40%
提现失败处理流程
graph TD
A[提现操作失败] --> B{失败原因?}
B -->|银行卡限额| C[联系银行卡客服]
B -->|网络问题| D[重新操作]
B -->|余额不足| E[先还款再提现]
风险防范要点
警惕的3种异常情况
| 异常现象 | 可能原因 | 应对措施 |
|---|---|---|
| 提现金额显示为0 | 账户异常 | 联系微信客服(95007) |
| 手续费突然增加 | 系统错误 | 保留凭证申请退费 |
| 到账延迟超5天 | 银行问题 | 转换提现方式 |
安全操作口诀
- 三不原则:不提前还款、不超限提现、不使用陌生设备
- 双验证:支付密码+短信验证码双重确认
- 定期检查:每月5号查看账单明细
最新政策解读(2023年更新)
分付提现规则变化对照表
| 政策项 | 2022年规则 | 2023年新规 |
|---|---|---|
| 单日限额 | 5万元 | 升至10万元 |
| 手续费率 | 1% | 保持不变 |
| 到账周期 | 1-3天 | 新增实时到账通道 |
| 违约金 | 05%/天 | 上浮至0.1%/天 |
政策影响分析
- 利好用户:大额提现需求者(单日限额提升)
- 风险提示:逾期成本增加(违约金翻倍)
- 应对建议:建立还款提醒机制,避免逾期
常见误区澄清
5大错误认知
| 错误认知 | 实际真相 | 惩罚机制 |
|---|---|---|
| 提现后自动还款 | 需手动还款 | 逾期记录影响芝麻信用 |
| 零钱宝提现免费 | 仅免手续费 | 零钱宝余额不足需补足 |
| 提现到账即到账 | 普通提现需等待 | 超额到账可能延迟 |
| 绑定多张银行卡更划算 | 每张卡单日限额相同 | 多卡操作无优惠 |
| 分付提现比信用卡低 | 实际成本可能更高 | 需综合计算年化利率 |
实用计算公式
实际到手金额 = 提现金额 × (1 - 0.1%) - (逾期天数 × 提现金额 × 0.1%)
(示例:5000元提现3天后到账 → 5000×0.999 - 5000×0.001×3 = 4985元)
终极提现方案
年度提现规划表
| 时间段 | 推荐操作 | 节省金额 | 风险控制 |
|---|---|---|---|
| 1-3月 | 提前还款 → 分批提现 | 年省120元 | 保留应急资金 |
| 4-6月 | 使用零钱宝 → 实时到账 | 年省80元 | 零钱宝保持5000元 |
| 7-9月 | 定时还款 → 大额提现 | 年省150元 | 设置还款提醒 |
| 10-12月 | 分付消费抵扣 → 间接提现 | 年省200元 | 购买指定商品 |
与本文知识相关的文章: