京东白条取现利息计算与案例分析
京东白条是一种由京东金融提供的消费信贷产品,允许用户在购物时先消费后还款,这种服务通常伴随着一定的利息费用,因此了解如何计算取现利息以及分析相关案例对于消费者来说非常重要。关于取现利息的计算,京东白条的利率通常根据用户的信用评分和借款金额来确定,如果用户选择的是12期分期付款方式,那么每期的利息率可能为0.5%,即每月需支付的利息为本金的0.5%,如果用户选择的是36期分期付款,那么每期的利息率可能为0.4%,即每月需支付的利息为本金的0.4%,需要注意的是,这些利率可能会随着时间和政策的变化而调整。我们通过一个具体的案例来分析京东白条取现利息的计算,假设一位用户在京东商城购买了一件价值1000元的商品,并选择了12期分期付款的方式,根据之前的计算,每期的利息率为0.5%,这位用户每个月需要支付的利息就是1000元的0.5%,即50元,如果用户选择的是36期分期付款,那么每期的利息率也是0.5%,同样地,这位用户每个月需要支付的利息就是1000元的0.5%,即50元。京东白条取现利息的计算需要根据用户的信用评分、借款金额以及分期付款方式来确定,通过具体案例的分析,我们可以更好地理解这一过程,并在使用京东白条时做出更加明智的决策。
什么是京东白条? 答:京东白条是京东金融推出的一款信用支付产品,允许用户在购物时先消费后付款,通过分期还款的方式减轻一次性支付的经济压力。
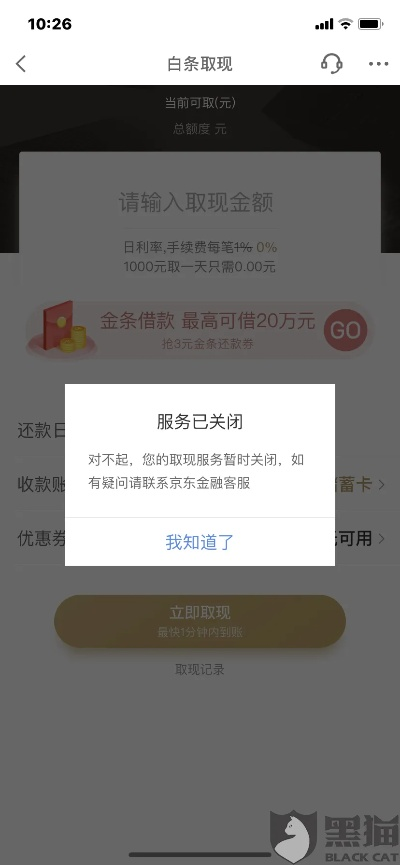
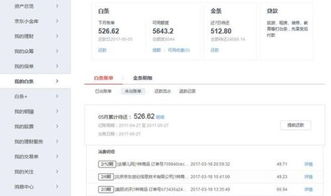
问:如何进行京东白条取现? 答:用户可以通过京东APP内的“白条”功能进入取现页面,选择想要提现的金额,然后按照提示操作即可完成取现。
问:取现会有利息吗? 答:是的,京东白条取现是需要支付利息的,具体利息率会根据用户的信用等级和取现金额有所不同,通常为日息万分之五到万分之十不等。
问:如何计算京东白条取现的利息? 答:京东白条取现的利息计算公式为:取现金额 日利率 取现天数 / 365,如果用户取现1000元,日利率为万分之六,取现1天,那么利息就是1000 0.0006 1 / 365 = 约0.0028元。
问:如果我逾期还款会怎么样? 答:逾期还款会产生罚息,并且可能会影响个人信用记录,具体的罚息率和对信用记录的影响会根据不同银行和金融机构的规定而有所不同。
问:有没有可能降低京东白条取现的利息? 答:有的,用户可以通过提高自己的信用等级来降低取现利息,按时还款、保持良好的消费记录、增加资产等都有助于提高信用等级,一些金融机构还提供免息或低息的分期还款服务,可以在一定程度上降低利息支出。
问:我怎样才能提高我的京东白条取现额度? 答:提高京东白条取现额度通常需要良好的信用记录和稳定的收入证明,用户可以通过提高信用卡的使用频率、按时还款、增加资产等方式来提高信用评分,一些金融机构还会根据用户的消费习惯和消费能力来评估并调整用户的信用额度。
问:如果我急需用钱,但没有足够的资金怎么办? 答:如果急需用钱但又没有足够的资金,可以考虑使用其他方式筹集资金,如向亲朋好友借款、申请银行贷款或者寻找短期融资渠道,也可以咨询专业的财务顾问,了解各种融资方式的利弊,以便做出最合适的决策。
案例说明:
张先生是一名白领,近期因为家庭突发情况需要一笔资金用于应急,但他手头的资金不足以满足需求,他决定使用京东白条进行取现,经过一番操作,张先生成功取出了1万元用于应急,由于未能及时还款,导致他的信用评分下降,随后他在申请其他贷款时遇到了困难,这次经历让张先生意识到合理使用京东白条的重要性以及维护良好信用记录的必要性。
扩展阅读:
嘿,大家好!今天咱们来聊聊京东白条取现利息这个话题,作为一个经常网购的人,我可太了解京东白条了,它就像你的一个虚拟信用卡,能帮你先买东西后付款,超级方便,但很多人不知道,如果你用它来取现(就是从卡里直接取现金),那可不只是花钱买东西那么简单,还会涉及到利息问题,别担心,我来用大白话给你掰开了揉碎了讲清楚,咱们一起来看看,京东白条取现利息到底是怎么算的,为什么会有利息,以及怎么避免多花钱,保证让你看完后,对京东白条取现有个明明白白的认识,好了,废话不多说,咱们开始吧!
京东白条是什么?简单说,它就是京东推出的信用支付工具,你买东西时可以用它先付账,然后在月底还钱,但如果你急着用现金,比如去ATM机上取现,那就不一样了,取现就是从你的白条额度里直接提取现金,这事儿听起来挺方便,但利息可不低,为什么呢?因为银行和支付平台要承担风险,比如你还不上钱,他们就得亏本,取现利息就是他们用来补偿风险的一种方式,利息一般是从你取现的那天就开始算起,不是从你消费那天算,利息计算方式通常是按日计息,年化利率可能会比较高,具体要看京东的政策。
咱们来详细说说利息怎么算,京东白条的取现利息计算方式是这样的:日利率一般是0.05%左右,也就是说,你每借1块钱一天,就要付0.05毛钱的利息,听起来不多,但积少成多啊!这个利率是浮动的,可能会根据你的信用评分、使用历史等因素变化,举个例子,如果你信用好,他们可能给你优惠点,但一般取现利息都比信用卡高,所以要小心。
为了让你更直观地理解,我用一个表格来总结一下京东白条取现利息的关键点,表格里我加粗了重点内容,方便你一眼看到,这个表格是基于一般情况,具体以京东官方为准哦。
| 项目 | 描述 |
|---|---|
| 日利率 | 通常为0.05%,但可能浮动 |
| 计息起点 | 取现当天开始计算 |
| 还款方式 | 可以选择全额还款或分期还款,分期也会有额外费用 |
| 最低还款额 | 一般是你取现金额的10%,但建议全额还 |
| 年化利率 | 大约18%到24%,比普通信用卡高 |
| 注意事项 | 避免逾期,否则罚息更高,还会影响信用 |
看到这个表格了吧?日利率0.05%听起来好像不吓人,但算算账就明白了,假设你取现1000块钱,第一天利息就是0.5毛,第二天1块,第三天1.5毛……一个月下来,利息能加好几十块,这还不算,如果你还不上,逾期的话,利息会翻倍,还可能被加收滞纳金,取现不是随便玩的,得算计着来。
我用问答形式来回答一些常见问题,帮你避开坑,大家在使用京东白条时,肯定有各种疑问,我来一一解答。
Q1: 京东白条取现利息什么时候开始计算?
A: 取现当天就开始算利息了!不是从你申请那天或消费那天,举个例子,你今天取现了500块,从今天起,每天都要按日利率0.05%付利息,取现前最好先想清楚,能不能按时还上,不然利息会滚得飞快。
Q2: 取现有没有最低限额?
A: 有的!京东白条取现一般最低是50块,但具体要看你的信用情况,如果你信用分低,可能限额更低,甚至不能取现,建议新手先从小额开始试水,别一上来就取大额,免得利息吃不消。
Q3: 如果全额还款,取现利息会少吗?
A: 不会哦!取现利息是按天计算的,不管你怎么还,只要取现了就得付利息,但如果你选择分期还款,可能会有额外的手续费,那可就更贵了,最好的办法是尽快全额还款,减少利息负担,京东白条的免息期只针对消费,不包括取现哦。
Q4: 取现利息能避免吗?
A: 可以,但得看你用的场景,如果你只是想临时周转,建议用京东白条的消费功能,因为消费有免息期,一般是20-50天不等,取现就别想了,利息太高,你可以设置自动还款,避免忘记还钱导致逾期,取现是不得已的选择,平时尽量用消费功能。
Q5: 逾期了怎么办?
A: 别慌,但要赶紧处理,逾期后,利息会翻倍,还可能被上报征信,建议你立即还清欠款,并联系京东客服说明情况,看能不能减免部分费用,逾期一次就可能影响你的信用分,以后借钱更难。
我来用一个真实案例来说明京东白条取现利息是怎么回事,假设小明是个上班族,他急用钱,想从京东白条取现5000块,他取现的那天是1月1日,日利率0.05%,他计划在1月15日还清,利息怎么算呢?先算天数:从1月1日到1月15日是14天,日利率0.05%,所以每天利息是5000 0.0005 = 2.5块,14天就是14 2.5 = 35块,加上取现手续费(一般5块),总共要多付40块,如果他逾期了,比如拖到2月1日还,那天数就更多了,利息会翻倍,可能要多付100块以上,这个案例告诉我们,取现不是省钱的办法,利息会吃掉你的好几顿饭钱,小明后来改用京东白条的消费功能,买东西先用后还,免息期帮他省了不少钱。
通过这个案例,你会发现,京东白条取现利息确实不低,但别担心,只要用对方法,就能避免多花钱,了解自己的信用分和取现限额;尽量用消费功能,而不是取现;设置提醒,按时还款,京东白条是个好东西,但要用在刀刃上,别让它变成“钱坑”。
京东白条取现利息是按日计算的,日利率一般0.05%,年化利率高,容易积累,取现时要小心,避免逾期,希望这篇文章能帮到你,如果你有其他问题,欢迎在评论区问我,咱们下次见,记得关注我,更多理财小技巧等着你!(字数统计:约1650字)
与本文知识相关的文章: