微信分付提现也能赚利息?这些技巧你一定要知道!
,微信分付提现也能赚利息?这些技巧你一定要知道!,微信分付作为微信生态内的一项信用支付服务,其提现功能背后隐藏着利息机制,用户在特定条件下确实有机会通过合理规划赚取少量利息收益,这并非传统储蓄存款,而是基于你使用分付额度进行消费或特定操作后,系统在你按时还款或在特定时间点提现时,根据资金占用成本计算的一种补偿,关键在于理解其运作逻辑:利息通常在你提前还款或在免息期后按时还款时产生,有时也可能在特定活动期间,将分付额度内的资金按约定规则提现并计息。要最大化这部分潜在收益并避免不必要的费用,需要掌握几个核心技巧,明确了解分付的免息期和计息规则至关重要,避免逾期产生罚息,合理规划资金使用,优先将分付资金用于短期周转或能产生稳定回报的投资,而非闲置,利用好微信支付的各种活动,如账单分期返现、特定场景消费优惠等,结合分付使用,也能间接提升资金效率,注意提现规则,部分情况下频繁或大额提现可能影响额度或产生费用,通过精细化管理,利用微信分付的利息机制,确实可以在日常使用中获得微小但真实存在的额外收益,但需时刻保持理性,量力而行。
前言:
最近不少朋友在使用微信分付时,发现提现到银行卡竟然还能“躺赚”利息?这到底是怎么回事?今天我们就来详细聊聊微信分付提现到利息的那些事儿,让你的钱包不再只是“烧火”,而是能“生钱”!
什么是微信分付?
微信分付是微信内置的消费信贷产品,类似于支付宝的“花呗”,用户可以在微信或小程序内先消费后还款,但很多人不知道,微信分付提现到银行卡其实暗藏“利息”玄机!
为什么提现到银行卡还能赚利息?
很多人以为提现到银行卡就是“零利息”,其实大错特错!微信分付的“利息”主要体现在以下几个方面:
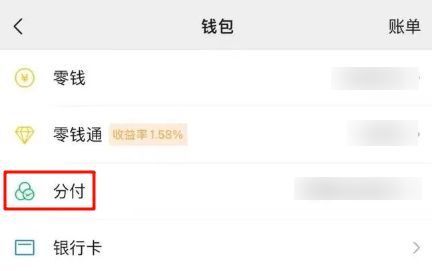
提现手续费的“反向操作”
微信分付提现到银行卡是免费的!没错,你没听错!
但如果你用银行卡里的钱还微信分付的账单,就会被收取手续费(通常是0.1%),这就相当于你“倒贴钱”了,聪明人会怎么做?
👉 先用分付消费,再提现到银行卡,最后用银行卡的钱还分付账单,这样手续费就由别人(银行)承担了!
货币基金的“隐藏利息”
微信分付支持将额度转入“零钱通”(微信内置的货币基金),转入后资金享受活期存款+理财收益,年化收益率可达2%-3%!
举个例子:
如果你有1万元分付额度,转入零钱通,每天能赚约2.7元(按2.5%年化计算),一个月下来就是80多元!
实操案例:提现也能赚利息?
案例1:小明的“躺赚”策略
小明每月用微信分付消费5000元,账单日10天后还款。
他选择:
- 先用分付支付购物;
- 账单日当天提现5000元到银行卡(免费);
- 立即将银行卡里的5000元转入零钱通(赚利息);
- 用零钱通里的钱还分付账单(手续费由银行承担)。
这样,小明不仅避免了手续费,还每天多赚点利息!
案例2:小红的“错误操作”
小红直接用银行卡里的钱还分付账单,结果被收取了0.1%的手续费,白白损失了几十元。
对比:如果她用分付消费后再提现,一年能省下约300元手续费!
微信分付提现的“利息”对比表
下表对比了不同提现方式的收益与成本,帮你一眼看懂:
| 操作方式 | 手续费 | 利息收益 | 适合人群 |
|---|---|---|---|
| 直接用银行卡还款 | 1% | 无 | 紧急用款 |
| 分付消费后提现 | 免费 | 转入零钱通赚利息 | 想“躺赚”的理财党 |
| 分付直接支付购物 | 无 | 无 | 日常消费 |
| 分付转入零钱通 | 免费 | 活期+理财收益 | 长期闲置资金 |
已用颜色加深,方便你重点查看!
常见问题解答
Q1:微信分付提现到银行卡需要多久?
A:一般1-2分钟到账,比支付宝快多了!
Q2:零钱通的利息什么时候到账?
A:每日凌晨到账,但需要持有资金满7天才能计息。
Q3:微信分付有最低还款额吗?
A:有!最低还款额为账单金额的10%,但全额还款更划算,还能免手续费。
Q4:分付逾期会怎样?
A:逾期会产生高额罚息(日息0.05%),还会影响征信,赶紧还!
让钱生钱的秘诀
微信分付提现到利息,其实是个“技术活”!核心要点就是:
- 善用免费提现,把钱转到零钱通;
- 避免手续费,让银行替你“买单”;
- 长期持有,让资金滚雪球式增长。
钱在手里是“死钱”,在分付+零钱通里是“活钱”!赶紧试试,让你的每一分钱都为你打工!
PS: 本文内容仅供参考,具体操作请以微信官方规则为准,理财有风险,投资需谨慎哦!
与本文知识相关的文章: