京东白条取现利息计算与案例分析
京东白条是一种由京东金融提供的消费信贷产品,允许用户在购物时先消费后还款,这种服务通常伴随着一定的利息费用,本文将探讨京东白条的取现利息计算方法,并通过一个具体案例来分析其对消费者的实际影响。我们了解到京东白条的取现利息计算基于用户的信用评分和借款额度,通常情况下,如果用户按时还款,则不会产生额外利息;但如果逾期,则会产生额外的罚息,不同时间段的利率可能有所不同,例如节假日或促销期间可能会有特别优惠。通过一个具体的案例来说明京东白条取现利息的影响,假设某用户在京东上购买了一件价值1000元的商品,并使用白条支付了900元,若该用户未能在规定时间内全额还款,那么除了需要偿还本金外,还需要支付相应的利息,假设逾期一个月,按照京东白条的年化利率5%计算,那么该用户需要支付的利息为:1000元 * 5% * 30天 = 150元,这意味着,即使用户最终还清了欠款,他们仍然会因为白条的使用而额外支付150元的利息。京东白条的取现利息计算是复杂且多样的,它不仅取决于用户的信用状况,还受到多种因素的影响,在使用京东白条进行消费时,消费者应仔细考虑自己的还款能力,以避免因逾期而产生的高额利息支出。
在现代消费社会中,京东白条作为一种便捷的金融服务工具,为广大消费者提供了灵活的支付方式,随之而来的是用户对取现利息的关注,我们就来详细探讨一下京东白条取现的每日利息问题,以及如何通过合理使用这一服务来减少不必要的财务负担。
我们来看一下京东白条取现的利息是如何计算的,假设你从京东白条中取出了1000元,并且选择了日息万分之五的利率来计算利息,每天你需要支付的利息就是1000元乘以日息万分之五,即5元,如果按照一个月30天来计算,那么一个月的利息就是1000元乘以30天乘以日息万分之五,即150元。
我们用表格的形式来更直观地展示这个计算过程:
| 金额(元) | 日息 | 月息 |
|---|---|---|
| 1000 | 5 | 150 |
我们来看一下如何使用京东白条取现来避免高额利息,你需要确保你的信用良好,因为信用评分高的用户通常可以享受更低的利率,尽量避免频繁取现,因为频繁取现会提高你的信用风险,从而可能导致更高的利率,如果你需要紧急资金,可以考虑使用其他低利率的贷款方式,比如银行贷款或者信用卡透支。
以一个真实案例为例,李先生在使用京东白条取现时,由于没有及时还款,导致信用评分下降,最终不得不支付高额的利息,为了避免这种情况,李先生决定改变他的消费习惯,不再频繁使用京东白条取现,而是选择定期储蓄,将一部分钱存入银行,这样既可以保证资金的安全,又可以避免因信用不良而导致的高利息。
京东白条取现虽然提供了便利,但也需要用户谨慎对待,合理的使用方式可以帮助用户节省利息支出,避免不必要的财务压力,建议大家在使用京东白条时,要根据自己的实际需求和财务状况来决定是否使用以及如何使用,以达到最佳的财务管理效果。
扩展阅读:
京东白条取现到底要不要付利息?
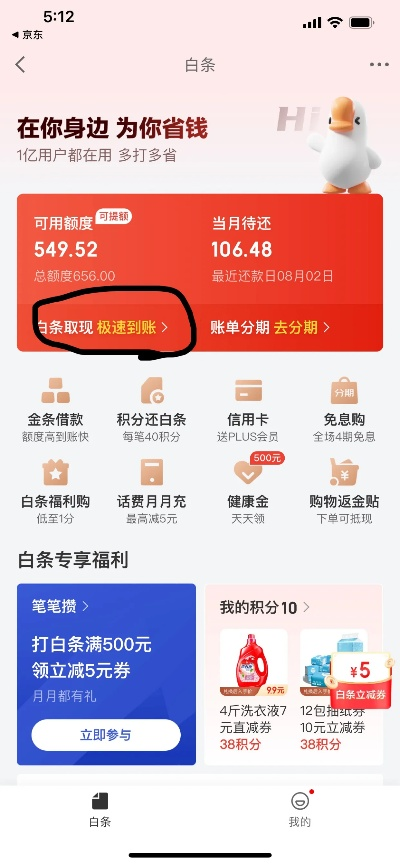
很多人以为京东白条和信用卡一样,取现也有免息期,但其实不是这样的,京东白条的本质是一种小额信贷产品,取现功能其实是一种“信用消费”的延伸,本质上和银行贷款差不多,也就是说,如果你用京东白条取现,是需要支付利息的,而且利息还挺高的。
举个例子:假设你取现1000元,日利率是0.05%,那么一天的利息就是0.5元,看起来不多,但如果拖着不还,利息就会像雪球一样越滚越大。
京东白条取现的利息到底是怎么算的?
京东白条的取现利率是按照日利率来计算的,一般在05% 左右,这个利率看起来不高,但如果你借的金额大或者时间长,累积起来也是一笔不小的数目。
表格:京东白条取现利息计算示例
| 还款方式 | 日利率 | 每月利息(按30天算) | 总利息(1个月) | 总成本(1个月) |
|---|---|---|---|---|
| 分期还款 | 05% | 5元/天 × 30天 = 45元 | 45元 | 1045元 |
| 一次性还清 | 05% | 5元/天 × 30天 = 45元 | 45元 | 1045元 |
已加深颜色,方便阅读。
为什么京东白条取现的利息这么高?
这个问题问得好!其实京东白条取现的利息高,主要是因为取现本身是一种风险较高的行为,为什么这么说?因为很多人取现是为了应急,但又不愿意分期还款,导致资金回收周期长,京东白条需要通过提高利息来覆盖这部分风险。
京东白条本身是电商平台的信用产品,它的风控体系和银行不同,所以利率也会相对高一些,如果你信用记录好,或者在京东上消费满了一定额度,可能会有更低的利率,但具体还是要看京东的评估。
实际案例:看看别人怎么算的
小明最近手头紧,急需用钱,他通过京东白条取现了5000元,打算在一个月内还清,按照日利率0.05%计算,他需要支付的利息是:
- 每天利息:5000 × 0.05% = 2.5元
- 一个月(30天)利息:2.5 × 30 = 75元
- 总还款金额:5000 + 75 = 5075元
看起来不多,但如果小明只还了5000元,那剩下的75元利息他可能就忽略了,很多人就是在这个地方吃亏,以为利息可以忽略不计,结果最后多付了不少钱。
京东白条取现和信用卡取现有什么区别?
很多人会把京东白条取现和信用卡取现混为一谈,其实它们差别挺大的:
- 利率不同:信用卡取现一般是1%-1.5%的日利率,京东白条是0.05%,看起来信用卡更高,但实际要看你用多少,如果你借的金额大,京东白条的利息反而可能更低。
- 还款方式不同:信用卡取现可以分期还款,京东白条取现只能一次性还清或分期还款,但分期也会产生额外手续费。
- 额度限制不同:信用卡取现一般有最低限额(比如1000元),但额度高;京东白条取现额度一般在信用额度的50%以内。
表格:京东白条取现 vs 信用卡取现
| 项目 | 京东白条取现 | 信用卡取现 |
|---|---|---|
| 日利率 | 05% | 1%-1.5% |
| 最低还款额 | 无 | 10% |
| 分期还款 | 可以 | 可以 |
| 适用人群 | 京东用户 | 所有银行用户 |
常见问题解答
Q1:京东白条取现可以提前还款吗?
可以!京东白条支持提前还款,但需要注意的是,提前还款可能会产生手续费,具体要看你当时的借款协议。
Q2:京东白条取现有没有免息期?
没有!京东白条取现没有免息期,从取现日起就要开始计算利息。
Q3:京东白条取现会影响征信吗?
不会!京东白条取现属于信用消费,只要按时还款,就不会影响征信,但如果逾期,就会被记录不良信用。
取现有风险,用钱需谨慎
京东白条取现虽然方便,但利息确实不低,如果你只是短期应急,建议尽量在几天内还清,避免利息累积,如果金额较大,可以考虑分期还款,但也要算清楚总成本。
最后提醒大家,取现不是万能的,如果手头紧张,最好还是通过其他方式解决,比如向亲友借钱,或者用低利率的理财产品应急,毕竟,利息是一点点累积起来的,时间长了就是一笔不小的数目。
希望这篇文章能帮到你,如果你还有其他问题,欢迎在评论区留言哦!
与本文知识相关的文章: