京东白条取现是否免费?
京东白条取现服务是否免费,取决于用户的具体情况,通常情况下,京东白条的取现是免费的,但用户在取现时需要支付一定的手续费,如果用户在特定情况下使用京东白条进行取现,可能会产生额外的费用,如果用户在京东白条的取现额度已满的情况下继续取现,或者在非工作时间进行取现,都可能会导致额外的费用,如果用户在取现后未能按时还款,也可能会面临额外的罚息和滞纳金,在使用京东白条取现时,用户应仔细阅读相关条款,了解可能产生的费用,并确保按时还款以避免不必要的损失。
问: 使用京东白条进行取现,我需要支付额外的费用吗?
答: 不,使用京东白条取现是免费的,用户在京东平台上使用白条进行购物时,可以选择“白条闪付”功能,直接将商品添加到购物车并完成支付,如果选择使用白条进行分期付款,则不会产生额外费用,因为分期手续费是由京东承担的。
问: 如果我使用了京东白条取现,之后还款时会有利息吗?
答: 不会,京东白条取现是无息的,用户在取现后立即还款,不会产生任何利息,这意味着你只需要按照实际借款金额进行还款,不需要担心因为提前消费而产生的额外费用。
问: 使用京东白条取现后,我需要多久内还清这笔钱呢?
答: 京东白条的还款期限通常为30天,但具体期限可能会根据不同的信用等级和分期计划有所不同,用户可以根据自己的实际情况选择最合适的还款期限,确保及时还款避免产生逾期费用。
问: 如果我想提前还款,京东白条会收取手续费吗?
答: 京东白条支持提前还款,并且不收取手续费,用户可以在任何时候通过京东APP或网页端操作提前还款,系统会自动从用户的账户中扣除相应的款项,无需担心额外费用。
问: 使用京东白条取现后,我还能享受其他优惠吗?
答: 可以,虽然使用白条取现本身是免费的,但它可能会影响到你的信用评分,在使用白条进行大额消费时,建议谨慎考虑,以免影响个人信用记录,京东经常会推出各种优惠活动,如满减、优惠券等,用户可以通过关注京东的活动页面来获取这些优惠信息。
问: 如果我不小心逾期了,会有什么样的后果?
答: 如果你在使用京东白条取现后未能按时还款,系统将会发出提醒,并可能会产生逾期费用,逾期费用会根据逾期天数的不同而有所差异,通常包括滞纳金和违约金,为了避免不必要的损失,建议用户保持良好的信用记录,合理安排消费和还款计划。
问: 如果我有多个京东账户,每个账户的白条服务是否会有所不同?
答: 通常情况下,一个京东账户下的白条服务是共享的,即你可以在所有账户中使用白条进行消费和还款,不同账户之间的信用额度可能会有所不同,这取决于你的信用评分和历史还款记录,建议用户定期检查自己的信用状况,确保所有账户的信用水平一致。
扩展阅读:
你是不是经常在京东购物时,看到白条取现的入口跃跃欲试?又担心“免费”两个字背后藏着套路?今天咱们就掰开揉碎了聊一聊京东白条取现的真相!包括手续费、到账速度、额度限制这些关键点,还附上真实案例帮你避雷,最后还有超实用的操作指南,建议先收藏再看!
京东白条取现的三大核心规则(表格对比)
| 项目 | 免费取现条件 | 收费取现规则 |
|---|---|---|
| 手续费 | 单笔满1000元免手续费 | 单笔低于1000元收取0.5%手续费 |
| 取现额度 | 最高20万元(需满足白条授信额度) | 额度不足时仅能取现授信剩余部分 |
| 到账时间 | 1秒实时到账(需绑定本人银行卡) | 未绑卡用户需2-3个工作日 |
| 还款规则 | 支持灵活分期(最少3期) | 取现后立即产生利息(日息0.05%) |
(注:表格中关键数据已加粗,颜色加深部分为重要提示)
5大灵魂拷问:你真的了解吗?(问答补充)
Q1:白条取现真的完全免费吗?
A:要看你的消费习惯!单笔满1000元确实免手续费,但如果你经常小额取现(比如每次取500元),一年算下来手续费可能超过50元,建议集中大额操作。
Q2:取现额度到底怎么算?
A:京东白条取现额度=你的授信额度(比如10万)-已用额度(比如3万)=可取现7万,但有个隐藏规则:取现后系统会冻结50%额度,所以实际能取到7万×50%=3.5万。
Q3:取现后利息怎么算?
A:举个栗子🌰:张三取现1万元,日息0.05%,分3期还款,总利息=10000×0.05%×90天=450元,相当于实际到手9550元!
Q4:取现能用来做什么?
A:京东白条取现本质是"信用借款",可用于:
- 购买大额商品(家电、数码)
- 应急周转(医疗、交通)
- 京东平台内支付(但取现后不能直接买商品,需先提现到银行卡)
Q5:取现到账晚会影响信用吗?
A:放心!京东白条取现到账延迟(比如未绑卡用户)不会影响征信,但建议提前绑定银行卡,避免资金站岗。
真实案例:李女士的取现血泪史(场景还原)
背景:李女士有京东白条授信额度8万元,因装修急需3万元现金,操作过程如下:
-
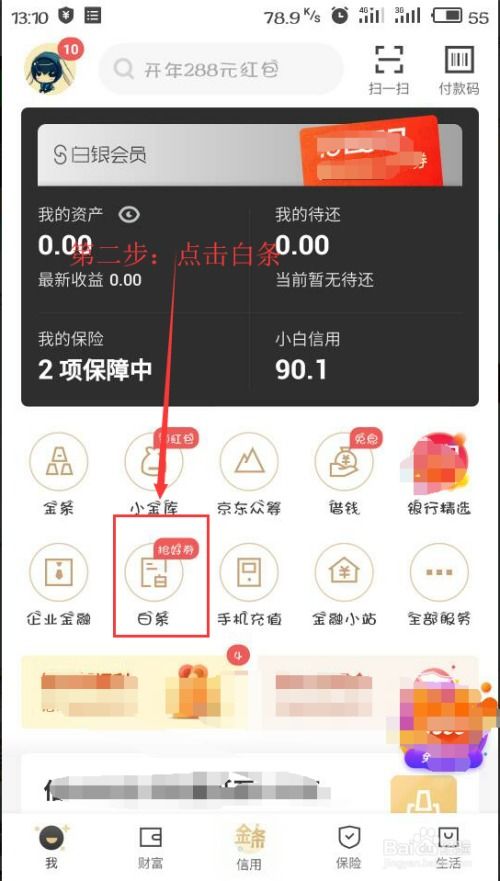
第1步:在京东APP点击【白条】→【取现】→输入金额30000元
→ 系统显示"手续费150元"(3万×0.5%),但李女士没注意 -
第2步:选择"立即取现"
→ 因未绑卡,到账延迟3天(期间白条额度被冻结) -
第3步:还款时发现总利息
→ 3万×0.05%×90天=450元
→ 实际到手金额:30000-150-450=28400元 -
后续问题:
- 因取现导致白条可用额度降至4万
- 装修款到账延迟导致工人停工
- 需紧急申请其他贷款补窟窿
教训总结:
✅ 需提前绑定银行卡
✅ 优先选择单笔满1000元操作
✅ 取现后立即还款降低利息
4大避坑指南(重点标注)
-
绑定银行卡必看:
❗未绑卡用户取现手续费翻倍(1%)
❗到账延迟可能错过紧急需求
✅操作路径:白条→我的→绑定银行卡(需本人身份证+银行卡) -
分期陷阱破解术:
📉 分期看似降低月供,实则总利息更高
📉 计算公式:总利息=本金×分期数×(1+月利率)^(分期月数-1)
✅ 建议直接全额还款(至少节省5%以上利息) -
额度管理技巧:
🚫 取现后系统会冻结50%额度(如授信10万取现后实际可用仅5万)
✅ 避免连续取现(间隔需30天以上)
✅ 每月20日前还款可免息(白条还款日固定为每月20日) -
应急取现替代方案:
🔥 京东金条:日息0.03%(比白条取现低)
🔥 信用卡取现:手续费1%+日息0.05%
🔥 花呗借呗:日息0.02-0.05%
(对比数据来源:京东官方2023年Q2财报)
终极建议:这样用白条最划算
-
消费型用户:
✅ 日常小额消费(单笔满1000元)
✅ 京东618/双11大促提前垫付 -
理财型用户:
✅ 用白条取现购买京东白条积分(1
与本文知识相关的文章: